Zaktualizowano
Bez pensji wpływającej na Nest Konto nie dostaniesz w tej promocji ani złotówki. I nie chodzi o dowolny przelew: bank liczy tylko wynagrodzenie od firmy (albo emeryturę, rentę, stypendium, 800 plus) z tytułem, który jasno mówi, za co są te pieniądze.
Jeśli ten warunek spełniasz, promocja Nest Banku „Zyskaj do 1060 zł za wynagrodzenie i aktywność” daje jedną z najwyższych premii za konto osobiste tej jesieni – do 1060 zł: 700 zł za samą pensję i do 360 zł zwrotu 2% za płatności kartą i BLIK-iem. Wniosek o konto złożysz do 31 marca 2027 r., a skorzystasz, jeśli od 1 stycznia 2026 r. nie miałeś w Nest Banku konta osobistego.
Przeczytałem regulamin tej i wiosennej edycji, dokument opłat i obie tabele opłat (obecną i tę od 1 grudnia 2026 r.). Niżej masz listę przelewów, które bank uzna, terminy dla każdego miesiąca otwarcia, kalkulator „ile realnie dostanę” i PRZYPOMINAK do odhaczania.
Z czego składa się 1060 zł w promocji Nest Banku
| Część premii | Ile | Co musisz zrobić |
|---|---|---|
| Premia powitalna | 200 zł raz | pierwsza pensja na Nest Konto najpóźniej do końca 2. pełnego miesiąca po miesiącu otwarcia |
| Premia miesięczna | 10 × 50 zł | pensja na Nest Konto w każdym z 10 kolejnych miesięcy po miesiącu premii powitalnej |
| Zwrot za zakupy | do 12 × 30 zł | 2% od płatności kartą i BLIK-iem w miesiącu, w którym wpłynęła pensja |
| Razem | do 1060 zł | do tego zgoda marketingowa (SMS/MMS i aplikacja) przez cały czas |
Do 26. urodzin pensja musi mieć co najmniej 1500 zł, a potem minimum 3000 zł. Na zwrot 30 zł miesięcznie trzeba wydać kartą lub BLIK-iem 1500 zł. Limitu kont w regulaminie nie ma, ale bank może skończyć promocję wcześniej, jeśli ogłosi to 7 dni przed końcem.
Spis treści
- Z czego składa się 1060 zł w promocji Nest Banku
- Kto może wziąć udział, a kto nie
- Jaki przelew Nest Bank uzna za wynagrodzenie
- Jak założyć Nest Konto w promocji – krok po kroku
- Premia za wynagrodzenie: 200 zł na start i 10 × 50 zł
- Zwrot 2% za zakupy – ile trzeba wydać, żeby dostać 30 zł
- Harmonogram – terminy dla każdego miesiąca otwarcia
- PRZYPOMINAK – Twoje terminy do odhaczenia
- Ile realnie dostaniesz – kalkulator wariantów
- Co się zmieniło względem wiosennej edycji
- Haczyki, które mogą zabrać Ci premię
- Ile kosztuje Nest Konto
- Lokata Witaj i konto oszczędnościowe – co jeszcze dostaniesz
- Nest czy inna promocja z wpływem na konto
- Najczęstsze pytania o promocję Nest Konta
- Źródła
- Czy warto?
Kto może wziąć udział, a kto nie
Regulamin stawia cztery warunki. Musisz być osobą fizyczną (konsumentem), mieć ukończone 18 lat i mieszkać w Polsce oraz mieć pełną zdolność do czynności prawnych.
Najważniejszy jest czwarty: „od 1 stycznia 2026 roku do dnia złożenia wniosku nie byłeś/byłaś posiadaczem ani współposiadaczem konta osobistego w naszym banku”. Karencja jest więc krótka – liczy się tylko ten rok.
Co Cię nie wyklucza:
- Nest Konto zamknięte w 2025 r. lub wcześniej – byle umowa rozwiązała się najpóźniej 31 grudnia 2025 r.,
- konto firmowe BIZnest – to nie jest konto osobiste,
- wiek: osoby poniżej 26 lat też mogą, a do tego mają niższy próg pensji.
Kto odpada: każdy, kto w 2026 r. miał w Nest Banku konto osobiste – także jako współposiadacz. Dotyczy to też osób, które skorzystały z wiosennej promocji Nest Konta.
Jaki przelew Nest Bank uzna za wynagrodzenie
To serce promocji, więc rozpisuję je dokładnie. Wpływ wynagrodzenia to w regulaminie przelew od jednego z czterech nadawców:
- od pracodawcy (firmy), który nie jest osobą fizyczną – za pracę na etacie, zlecenie lub dzieło, a także z mianowania, powołania albo kontraktu (menedżerskiego, wojskowego, marynarskiego),
- od instytucji, która wypłaca emeryturę, świadczenie przedemerytalne lub rentę,
- od uczelni lub samorządu, który wypłaca stypendium,
- od ZUS lub samorządu, który wypłaca 800 plus albo inne świadczenie rodzinne.
Do tego trzy warunki naraz. Ty musisz być odbiorcą, nadawcą ktoś inny niż Ty, a tytuł przelewu musi jednoznacznie wskazywać, że to wynagrodzenie z jednego z tych źródeł.
Przelew z Twojego własnego konta w innym banku się nie liczy. Regulamin dopisuje wprost, że przelew z rachunku firmowego Twojej działalności gospodarczej też nie jest wynagrodzeniem.
Uważaj, jeśli Twój pracodawca to jednoosobowa działalność gospodarcza. Formalnie to osoba fizyczna, a regulamin wymaga pracodawcy, który nią nie jest. Przed otwarciem konta zapytaj bank na czacie, czy uzna Twoją pensję.
Ile musi wpłynąć? Przed 26. urodzinami wystarczy 1500 zł, później trzeba 3000 zł. W miesiącu urodzin bank stosuje jeszcze niższy próg, a wyższy dopiero od kolejnego miesiąca.
Regulamin mówi o „wpływie lub wpływach”, więc pensja w dwóch przelewach też przejdzie – byle każdy spełniał warunki wynagrodzenia. Gdy bank nie uzna wpływu, możesz złożyć reklamację. Bank może wtedy poprosić o pasek wynagrodzenia albo zaświadczenie i dać Ci na to 14 dni.
Jak założyć Nest Konto w promocji – krok po kroku
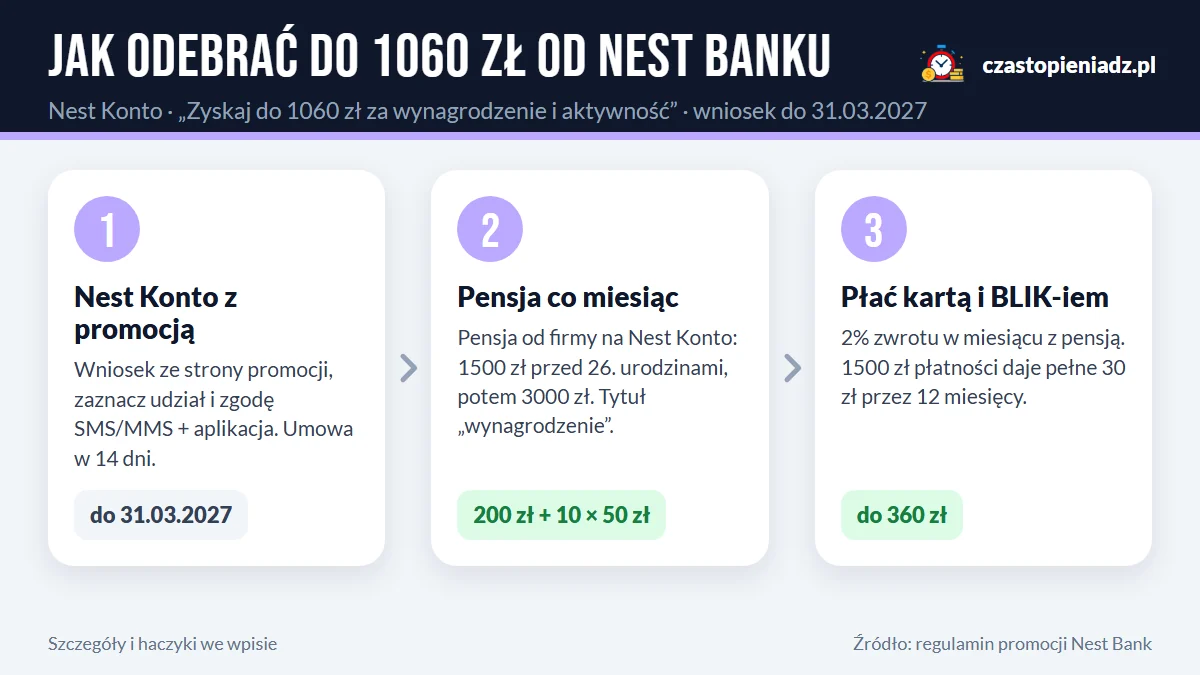
1. Złóż wniosek przez stronę promocji
Wejdź przyciskiem w tym wpisie i wybierz „Załóż konto online”. We wniosku zaznacz, że chcesz wziąć udział w promocji. Jeśli wolisz aplikację, wniosek złożony w niej przed zalogowaniem nie wymaga zaznaczania tej opcji.
2. Zaznacz zgodę marketingową na oba kanały
Zgoda musi obejmować wiadomości SMS/MMS oraz bankowość internetową i aplikację – najpóźniej w dniu otwarcia konta. Zgoda tylko na jeden kanał nie spełnia warunku.
3. Potwierdź tożsamość i zawrzyj umowę w 14 dni
Bank daje trzy drogi: przelew weryfikacyjny 1 zł, rozmowę wideo albo selfie w aplikacji z mObywatelem lub e-dowodem wydanym po 4 marca 2019 r. Twój PESEL nie może być zastrzeżony w trakcie zakładania konta. Umowę musisz zawrzeć w ciągu 14 dni od wniosku.
4. Przenieś pensję na Nest Konto
Podaj pracodawcy (albo ZUS, uczelni) nowy numer konta. Na stronie Nest Konta jest gotowy formularz „Dyspozycja przelewu wynagrodzenia lub innego świadczenia”. Poproś kadry, żeby w tytule przelewu było słowo „wynagrodzenie”.
5. W pierwszych 30 dniach zaloguj się i zapłać kilka razy kartą
Moja rada: w ciągu 30 dni od złożenia wniosku zaloguj się do aplikacji i zrób co najmniej 3 płatności kartą lub BLIK-iem na łącznie 300 zł. Do zwrotu 2% i tak potrzebujesz płatności, a od razu sprawdzisz, czy karta i BLIK działają.
Premia za wynagrodzenie: 200 zł na start i 10 × 50 zł
Premia powitalna – 200 zł
Dostajesz ją raz, za pierwszy wpływ wynagrodzenia po otwarciu konta. Pensja może przyjść już w miesiącu otwarcia, ale najpóźniej do końca drugiego pełnego miesiąca po nim. Jeśli nie zdążysz, tracisz całą premię za wynagrodzenie – także przyszłe 50 zł.
Przykład z regulaminu: konto otwarte 5 października 2026 r. daje czas na pierwszą pensję do końca grudnia 2026 r. Gdy pensja wpłynie dopiero w grudniu, 200 zł przyjdzie w styczniu 2027 r.
Premia miesięczna – 50 zł
Przez 10 kolejnych miesięcy po miesiącu premii powitalnej dostajesz 50 zł za każdy miesiąc z pensją. Miesiąc bez wpływu to 50 zł mniej, ale okres się nie wydłuża. W przykładzie banku ostatnim miesiącem z premią jest październik 2027 r.
Razem daje to 700 zł za 11 pensji. Ta część nie wymaga żadnych płatności kartą.
Zwrot 2% za zakupy – ile trzeba wydać, żeby dostać 30 zł
Bank oddaje 2% wartości płatności kartą i BLIK-iem w sklepach i w internecie. Liczą się też płatności powtarzalne BLIK. Warunek: w tym samym miesiącu na koncie musi być pensja w wymaganej kwocie i co najmniej jedna płatność.
Zwrot to maksymalnie 30 zł miesięcznie, czyli pełną kwotę dostajesz przy wydatkach 1500 zł. Przy 750 zł wydatków wpadnie 15 zł, przy 300 zł – 6 zł.
Okres zwrotu to 12 kolejnych miesięcy, licząc od pierwszego miesiąca, w którym spełnisz warunki. Ten pierwszy raz też musi nastąpić najpóźniej do końca drugiego pełnego miesiąca po otwarciu konta – inaczej zwrot przepada.
Do zwrotu nie liczą się:
- wypłaty i wpłaty gotówki w bankomacie,
- zwroty płatności,
- zasilenia portfeli i kart, np. Revolut, PayPal, Curve,
- płatności związane z hazardem,
- przelew BLIK na telefon.
Harmonogram – terminy dla każdego miesiąca otwarcia
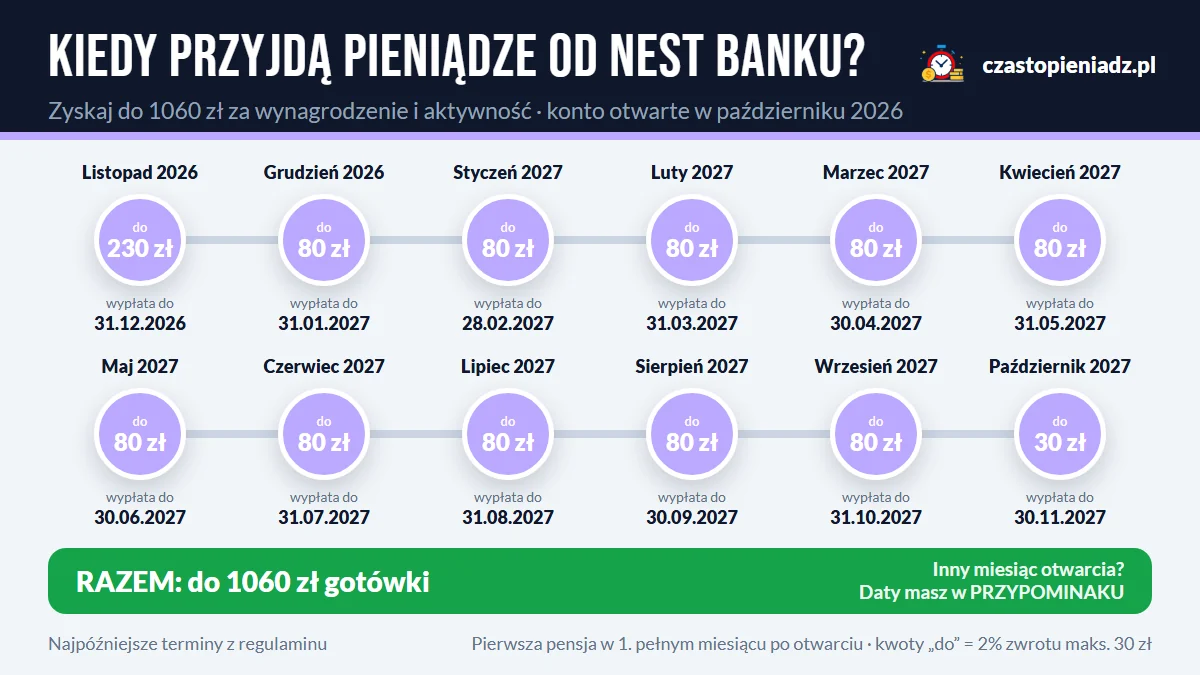
Tabela zakłada typowy scenariusz: konto zakładasz w trakcie miesiąca, a pierwsza pensja wpływa na nie w kolejnym miesiącu. Wtedy premia powitalna jest za ten pierwszy pełny miesiąc, premie po 50 zł za 10 następnych, a zwrot 2% za 12 miesięcy od pierwszej pensji.
| Konto otwarte w | 1. pensja najpóźniej do | Premie po 50 zł za miesiące | Ostatnia wypłata do |
|---|---|---|---|
| październiku 2026 | 31.12.2026 | 12.2026 – 09.2027 | 30.11.2027 |
| listopadzie 2026 | 31.01.2027 | 01.2027 – 10.2027 | 31.12.2027 |
| grudniu 2026 | 28.02.2027 | 02.2027 – 11.2027 | 31.01.2028 |
| styczniu 2027 | 31.03.2027 | 03.2027 – 12.2027 | 29.02.2028 |
| lutym 2027 | 30.04.2027 | 04.2027 – 01.2028 | 31.03.2028 |
| marcu 2027 | 31.05.2027 | 05.2027 – 02.2028 | 30.04.2028 |
Każdą premię i każdy zwrot bank wypłaca najpóźniej do ostatniego dnia miesiąca po miesiącu, w którym spełnisz warunki. Jeśli pensja wpłynie już w miesiącu otwarcia, wszystkie terminy przesuwają się o miesiąc wcześniej. Jeśli dopiero w drugim pełnym miesiącu – o miesiąc później, ale to ostatnia szansa.
PRZYPOMINAK – Twoje terminy do odhaczenia
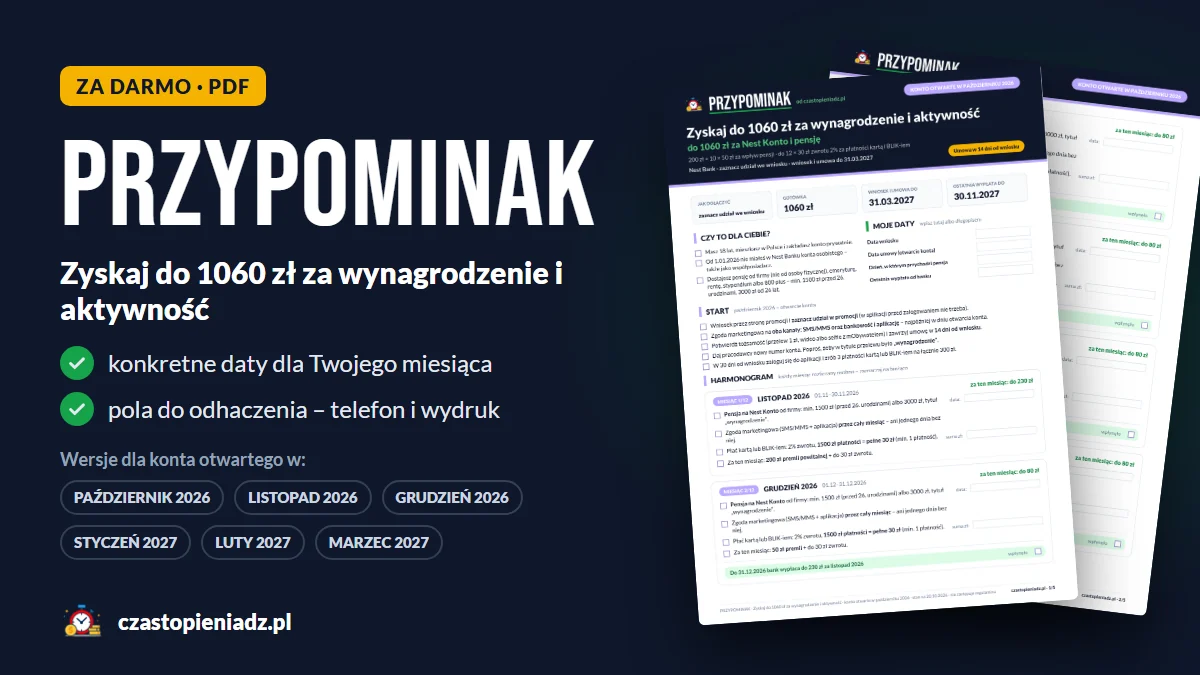
Promocja trwa ponad rok, więc łatwo przegapić jeden miesiąc albo przypadkiem odwołać zgodę. Przygotowałem PRZYPOMINAK: PDF z warunkami na każdy miesiąc i konkretnymi datami. Wybierz wersję dla miesiąca, w którym otworzysz konto, wydrukuj albo zapisz w telefonie i odhaczaj.
| Konto otwierasz w | PRZYPOMINAK (PDF) |
|---|---|
| październiku 2026 | Pobierz PRZYPOMINAK |
| listopadzie 2026 | Pobierz PRZYPOMINAK |
| grudniu 2026 | Pobierz PRZYPOMINAK |
| styczniu 2027 | Pobierz PRZYPOMINAK |
| lutym 2027 | Pobierz PRZYPOMINAK |
| marcu 2027 | Pobierz PRZYPOMINAK |
Ile realnie dostaniesz – kalkulator wariantów
Policzyłem kilka typowych sytuacji. Zakładam, że pensja wpływa co miesiąc od pierwszego pełnego miesiąca po otwarciu, a wydatki kartą i BLIK-iem są co miesiąc takie same.
| Twoja sytuacja | Za pensję | Zwrot 2% | Razem |
|---|---|---|---|
| pensja przez 12 miesięcy, wydatki 1500 zł/mies. | 700 zł | 360 zł | 1060 zł |
| pensja przez 12 miesięcy, wydatki 750 zł/mies. | 700 zł | 180 zł | 880 zł |
| pensja przez 12 miesięcy, wydatki 300 zł/mies. | 700 zł | 72 zł | 772 zł |
| pensja tylko przez 6 miesięcy, wydatki 1500 zł/mies. | 450 zł | 180 zł | 630 zł |
| brak pensji od firmy | 0 zł | 0 zł | 0 zł |
Pełne 1060 zł oznacza 18 000 zł wydatków kartą w ciągu roku. Nie ma sensu kupować niczego na siłę – nawet przy małych zakupach zostaje Ci ponad 700 zł.
Co się zmieniło względem wiosennej edycji
Od 1 kwietnia do 30 września 2026 r. Nest Bank prowadził promocję „Zyskaj do 1250 zł premii z Nest Kontem”. Porównałem oba regulaminy.
| Wiosna 2026 (do 1250 zł) | Jesień 2026 (do 1060 zł) | |
|---|---|---|
| Premia za pensję | brak | 200 zł + 10 × 50 zł |
| Zwrot 2% | do 50 zł/mies. przez 24 miesiące (maks. 1200 zł) | do 30 zł/mies. przez 12 miesięcy (maks. 360 zł) |
| Dodatek | 50 zł za wymianę 100 euro w Nest Kantorze | brak |
| Karencja | bez Nest Konta od 1.01.2021 | bez konta osobistego od 1.01.2026 |
| Zgoda marketingowa | wszystkie 4 kanały (też telefon i e-mail) | 2 kanały: SMS/MMS i aplikacja |
| Próg pensji | 3000 zł powyżej 25 lat | 3000 zł od 26 lat |
Wiosną maksimum wymagało wydawania 2500 zł miesięcznie przez dwa lata. Teraz większość kwoty dostajesz za samą pensję. Przy wydatkach 1000 zł miesięcznie wiosenna edycja dałaby 480 zł, a obecna 940 zł.
Dużo łagodniejsza jest też karencja. Jeśli miałeś Nest Konto kilka lat temu i zamknąłeś je przed 2026 r., wiosną odpadałeś, a teraz możesz wziąć udział.
Haczyki, które mogą zabrać Ci premię
Najważniejszy: pensja musi przyjść od firmy, która nie jest osobą fizyczną, i mieć w tytule jasną informację, że to wynagrodzenie. Przelew od siebie – z konta osobistego czy firmowego – nie liczy się nigdy.
- Zgoda marketingowa przez cały miesiąc. Wystarczy jeden dzień bez zgody i za ten miesiąc nie dostaniesz ani premii 50 zł, ani zwrotu 2%.
- Termin na pierwszą pensję. Najpóźniej do końca drugiego pełnego miesiąca po miesiącu otwarcia. Spóźnienie kosztuje całe 700 zł, a bez pierwszego spełnienia w tym terminie przepada też zwrot.
- Okresy się nie wydłużają. 10 miesięcy premii i 12 miesięcy zwrotu biegną dalej, nawet gdy w którymś miesiącu pensja nie wpłynie.
- Próg pensji rośnie z wiekiem. Od miesiąca po 26. urodzinach potrzebujesz 3000 zł zamiast 1500 zł.
- Nie każda płatność daje zwrot. Zasilenie Revoluta czy PayPala, płatności hazardowe i przelew BLIK na telefon się nie liczą.
- Zamknięcie konta to koniec promocji. Odstąpienie od umowy, wypowiedzenie albo używanie konta do działalności gospodarczej wyklucza Cię z dalszych wypłat.
- Opłata za infolinię od grudnia. Od 1 grudnia 2026 r. rozmowa z konsultantem kosztuje 17 zł, jeśli sprawę dało się załatwić w aplikacji.
- Waluty są drogie. Za płatność kartą w obcej walucie bank pobiera 4,9% przewalutowania – za granicą lepiej płacić inną kartą.
Ile kosztuje Nest Konto
Konto jest naprawdę darmowe bez warunków – 0 zł za prowadzenie i 0 zł za pierwszą kartę, niezależnie od liczby płatności. Najważniejsze opłaty z dokumentu opłat i tabeli opłat:
| Usługa | Opłata |
|---|---|
| prowadzenie konta | 0 zł |
| pierwsza karta debetowa | 0 zł (druga i kolejna: 25 zł po każdym roku) |
| przelew Elixir i SEPA w aplikacji | 0 zł |
| przelew natychmiastowy w aplikacji | 5 zł |
| wypłata kartą w bankomatach Euronet / innych w Polsce | 0 zł / 6 zł |
| wypłata BLIK-iem z bankomatu | 0 zł |
| przewalutowanie płatności kartą | 4,9% |
| konsultant w serwisie telefonicznym (od 1.12.2026) | 17 zł, gdy sprawę dało się załatwić online |
| powiadomienie SMS | 0,20 zł |
Opłaty za konsultanta nie ma m.in. przy zastrzeżeniu karty, reklamacji, zmianie danych i wypowiedzeniu umowy. Jeśli korzystasz z aplikacji i wypłacasz BLIK-iem, konto nie kosztuje nic.
Lokata Witaj i konto oszczędnościowe – co jeszcze dostaniesz
Nowi klienci mogą w ciągu 30 dni od otwarcia Nest Konta założyć jedną Nest Lokatę Witaj. Do wyboru są dwa okresy: 3 miesiące (5,25% w skali roku) albo 6 miesięcy (6,10%), a kwota to od 1000 do 25 000 zł.
Policzyłem: 25 000 zł na 6 miesięcy da 762,50 zł odsetek brutto, czyli ok. 617 zł po podatku. Na 3 miesiące wyjdzie ok. 266 zł na rękę.
Lokata 6-miesięczna ma swój warunek: w każdym pełnym miesiącu pensja 2000 zł albo wpływy 2000 zł i 10 płatności kartą lub BLIK-iem. Jeśli masz mniej niż 26 lat i pensję 1500 zł, promocję konta spełnisz, a lokaty 6-miesięcznej już nie – wybierz wtedy 3 miesiące, gdzie wystarczy zgoda marketingowa.
Druga opcja to Nest Konto Oszczędnościowe: 6,10% do 25 000 zł przez 90 dni, jeśli zapewnisz wpływ wynagrodzenia albo spełnisz warunki aktywności z tabeli oprocentowania.
Nest czy inna promocja z wpływem na konto
Jeśli nie możesz przenieść pensji, Nest Bank nie da Ci nic. Wtedy lepiej sprawdzić promocje, w których wystarczy przelew z własnego konta w innym banku:
- BNP Paribas daje do 1100 zł za Konto Otwarte na Ciebie – wpływ 1500 zł i 10 płatności kartą co miesiąc przez rok, ale tylko do 13 listopada 2026 r. albo do wyczerpania puli,
- Erste daje do 700 zł za Konto Smart – wpływ 1000 zł z innego banku i kilka prostych warunków przez 3 miesiące.
Jeśli pensję przeniesiesz bez problemu, Nest jest wygodniejszy: nie musi być 10 płatności miesięcznie, a 700 zł dostajesz za sam wpływ. Więcej o tym, jak łączyć takie promocje, piszę w poradniku jak zarabiać na promocjach bankowych. Wszystkie aktualne oferty znajdziesz w kategorii promocje bankowe.
Najczęstsze pytania o promocję Nest Konta
Jakie są aktualne promocje na konto w Nest Banku?
Do 31 marca 2027 r. trwa „Zyskaj do 1060 zł za wynagrodzenie i aktywność” dla nowych klientów. Do tego Nest Lokata Witaj do 6,10% i konto oszczędnościowe 6,10% przez 90 dni.
Czy Nest Konto jest darmowe?
Tak. Prowadzenie konta i pierwsza karta kosztują 0 zł bez żadnych warunków. Uważaj tylko na 4,9% przewalutowania i od grudnia 17 zł za konsultanta, gdy sprawę dało się załatwić w aplikacji.
Czy przelew z mojego konta w innym banku zaliczy się jako pensja?
Nie. Nadawcą musi być ktoś inny niż Ty, a przelew musi być wynagrodzeniem z tytułem, który to jasno pokazuje.
Prowadzę działalność i płacę sobie z konta firmowego. Czy to się liczy?
Nie. Regulamin wprost wyklucza przelew z rachunku firmowego Twojej działalności gospodarczej.
Pracuję u osoby prowadzącej jednoosobową firmę. Czy moja pensja się zaliczy?
To zależy i jest ryzykowne. Regulamin wymaga pracodawcy, który nie jest osobą fizyczną, a właściciel jednoosobowej firmy formalnie nią jest. Zapytaj bank przed otwarciem konta.
Czy 800 plus albo emerytura wystarczą zamiast pensji?
Tak, regulamin wymienia emeryturę, rentę, stypendium i 800 plus. Kwota musi jednak dojść do 1500 zł albo 3000 zł – samo 800 plus na jedno dziecko to za mało.
Czy pensja może przyjść w dwóch przelewach?
Tak. Regulamin mówi o „wpływie lub wpływach”, więc liczy się suma, o ile każdy przelew spełnia warunki wynagrodzenia.
Co, jeśli w trakcie promocji skończę 26 lat?
W miesiącu urodzin wystarczy jeszcze 1500 zł. Od następnego miesiąca potrzebujesz pensji co najmniej 3000 zł.
Odwołałem zgodę marketingową na jeden dzień. Co tracę?
Premię 50 zł i zwrot 2% za cały ten miesiąc. Przywróć zgodę od razu, żeby uratować kolejne miesiące.
Kiedy Nest Bank wypłaca premię?
Najpóźniej do ostatniego dnia miesiąca po miesiącu, w którym spełnisz warunki. Pieniądze trafiają na Nest Konto.
Czy od premii trzeba zapłacić podatek?
Nie. Premia i zwrot są zwolnione z podatku dochodowego na podstawie art. 21 ust. 1 pkt 68 ustawy o PIT.
Czy doładowanie Revoluta liczy się do zwrotu 2%?
Nie. Zasilenia portfeli i kart, np. Revolut, PayPal czy Curve, są wyłączone ze zwrotu.
Złożę wniosek 31 marca 2027 r., a umowę podpiszę w kwietniu. Załapię się?
Tak. Liczy się wniosek złożony do 31 marca 2027 r. i umowa zawarta w 14 dni od wniosku. Wtedy wszystkie terminy liczysz od kwietnia.
Czy mogę otworzyć konto wspólne?
Regulamin promocji nie opisuje kont wspólnych. Pewniej jest otworzyć konto indywidualne – wtedy nie ma wątpliwości, że to Ty jesteś odbiorcą pensji.
Źródła
- Regulamin promocji „Zyskaj do 1060 zł za wynagrodzenie i aktywność” – wersja z 1.10.2026
- Strona promocji Nest Banku i strona Nest Konta
- Dokument dotyczący opłat Nest Konto
- Tabela opłat i prowizji do 30 listopada 2026 r. i od 1 grudnia 2026 r.
- Regulamin promocji „Nest Lokata Witaj” i tabela oprocentowania
Stan na 20.10.2026.
Czy warto?
Masz pensję od firmy i możesz ją przenieść – tak, to jedna z najłatwiejszych do zebrania dużych premii tej jesieni. 700 zł dostajesz za samą pensję, konto nic nie kosztuje, a zwrot 2% to miły dodatek do codziennych zakupów.
Masz mniej niż 26 lat – jeszcze lepiej, bo wystarczy pensja 1500 zł. Ze zleceniem albo stypendium w tej kwocie spełnisz warunek tak samo jak na etacie.
Pracujesz na swojej działalności albo u osoby fizycznej – raczej nie. Bez wpływu, który bank uzna za wynagrodzenie, nie dostaniesz nic. Wybierz BNP Paribas albo Erste, gdzie wystarczy przelew z własnego konta.