Opublikowano
Konto oszczędnościowe w VeloBanku daje teraz 6%, ale tylko w jednym wariancie: jesteś nowym klientem, masz też VeloKonto i co miesiąc płacisz nim 5 razy kartą albo BLIK-iem. Bez tych płatności nowy klient dostaje 2%, czyli trzy razy mniej. Do promocji „Nowe środki na Elastycznym Koncie Oszczędnościowym” (edycja nr 12/2026) przystąpisz do 12 listopada 2026 r., a wyższe oprocentowanie trwa 92 dni.
Przeczytałem cały regulamin i policzyłem, ile z tego zostanie po podatku. Niżej masz tabelę, kto dostaje 6%, a kto 4,5%, zysk dla kilku kwot, kroki zakładania kont i PRZYPOMINAK z płatnościami na każdy miesiąc.
Spis treści
- VeloBank konto oszczędnościowe 6% w skrócie
- Czy do 6% trzeba zakładać VeloKonto?
- Ile zarobisz na 6% w VeloBanku: tabela po podatku
- Kto dostanie 6%, a kto 4,5%
- Jak założyć VeloKonto i EKO, żeby dostać 6%
- Kiedy przelać pieniądze: harmonogram na 92 dni
- PRZYPOMINAK: 5 płatności na każdy miesiąc
- Nowe środki: co się liczy do 6%
- Na co uważać: 7 pułapek
- Ile kosztuje VeloKonto i EKO
- Cashback do 50 zł w VeloKorzyściach: dodatek, nie premia
- Masz już VeloKonto? Otwórz samo EKO na 4,5%
- Najczęstsze pytania o konto oszczędnościowe VeloBank
- Czy warto założyć konto oszczędnościowe w VeloBanku?
- Źródła
VeloBank konto oszczędnościowe 6% w skrócie
| Co | Jak jest |
|---|---|
| Produkt | Elastyczne Konto Oszczędnościowe (EKO) |
| Przystąpienie | od 08.10.2026 do 12.11.2026 |
| Jak długo | 92 dni od pierwszej wpłaty nowych pieniędzy |
| Nowy klient z 5 płatnościami w miesiącu | 6% do 100 000 zł, 4% od 100 000 do 400 000 zł |
| Nowy klient bez 5 płatności | 2% do 400 000 zł |
| Obecny klient z 5 płatnościami | 4,5% do 400 000 zł |
| Obecny klient bez 5 płatności | 1% do 400 000 zł |
| Płatności | kartą do konta osobistego albo BLIK-iem, min. 5 w każdym miesiącu |
| Po 92 dniach | 0,5% do 100 000 zł (oprocentowanie podstawowe) |
| Opłaty | 0 zł za prowadzenie EKO i VeloKonta |
Nowy klient to według regulaminu ktoś, kto od 31.12.2023 do 07.10.2026 nie miał w VeloBanku żadnego produktu oszczędnościowego. Liczy się tu także konto osobiste.
Czy do 6% trzeba zakładać VeloKonto?
Formalnie nie. Do oferty przystępujesz z samym Elastycznym Kontem Oszczędnościowym: wystarczy je mieć albo otworzyć, wyrazić zgody marketingowe i wpłacić nowe pieniądze (§5 regulaminu).
Haczyk siedzi w §12. Pełne 6% bank daje tylko za te miesiące, w których zrobisz co najmniej 5 płatności kartą do konta osobistego albo BLIK-iem. Nowy klient z definicji nie ma w VeloBanku konta osobistego, więc bez VeloKonta nie ma czym płacić i zostaje mu 2%.
Bez VeloKonta dostaniesz 2%. Z VeloKontem i 5 płatnościami w każdym miesiącu dostaniesz 6%. Na 20 000 zł to różnica ok. 200 zł przed podatkiem w ciągu 92 dni.
Dlatego zakładasz dwa konta: VeloKonto i EKO. VeloKonto kosztuje 0 zł bez warunków, a za kartę do niego nie płacisz, gdy zrobisz 5 płatności w miesiącu. To dokładnie tyle, ile i tak wymaga promocja.
Ile zarobisz na 6% w VeloBanku: tabela po podatku
Policzyłem odsetki za pełne 92 dni. Założenie: w każdym miesiącu masz 5 płatności i nie wypłacasz pieniędzy z EKO. Od odsetek bank pobiera 19% podatku Belki, więc w trzeciej kolumnie masz to, co realnie zostanie.
| Kwota na EKO | 6% przed podatkiem | Po podatku (ok.) | Dla porównania 2% |
|---|---|---|---|
| 5 000 zł | 75,62 zł | 61,25 zł | 25,21 zł |
| 10 000 zł | 151,23 zł | 122,50 zł | 50,41 zł |
| 20 000 zł | 302,47 zł | 245,00 zł | 100,82 zł |
| 50 000 zł | 756,16 zł | 612,49 zł | 252,05 zł |
| 100 000 zł | 1 512,33 zł | 1 224,99 zł | 504,11 zł |
| 200 000 zł | 2 520,55 zł | 2 041,64 zł | 1 008,22 zł |
Przy 200 000 zł pierwsze 100 000 zł ma 6%, a reszta 4%. Nowe pieniądze powyżej 400 000 zł nie dostają już stawki promocyjnej.
Przy kilku tysiącach złotych zarobisz kilkadziesiąt złotych, przy kilkudziesięciu tysiącach już kilkaset. Jeden miesiąc bez 5 płatności też ma swoją cenę: przy 20 000 zł to ok. 66 zł mniej za 30 dni, bo stawka spada z 6% do 2%.
Odsetki bank dopisuje na EKO na koniec każdego miesiąca (§18), więc nie czekasz 3 miesięcy na całość.
Kto dostanie 6%, a kto 4,5%
6%: nowy klient, EKO otwarte zdalnie
- od 31.12.2023 do 07.10.2026 nie miałeś w VeloBanku konta osobistego, konta oszczędnościowego, lokaty ani IKE,
- EKO otwierasz przez internet: w aplikacji, w bankowości internetowej albo wnioskiem na stronie (Selfie, mObywatel, e-dowód, logowanie przez inny bank),
- co miesiąc robisz 5 płatności kartą do VeloKonta albo BLIK-iem.
W placówce dostaniesz najwyżej 4,5%.
4,5%: obecny klient
Masz albo miałeś po 31.12.2023 r. VeloKonto, lokatę czy konto oszczędnościowe? Wtedy dla banku nie jesteś już nowym klientem, więc z 5 płatnościami w miesiącu dostaniesz 4,5%, a bez nich tylko 1%.
Kto nie skorzysta wcale
- kto już wziął udział w tej edycji: z oferty skorzystasz tylko raz (§23),
- kto ma na EKO poprzednią edycję „Nowych środków”, która kończy się między 08.10.2026 a 12.11.2026 (§24),
- kto przejdzie na ofertę „Podwyższamy oprocentowanie”, bo to kończy tę promocję (§26).
Jak założyć VeloKonto i EKO, żeby dostać 6%
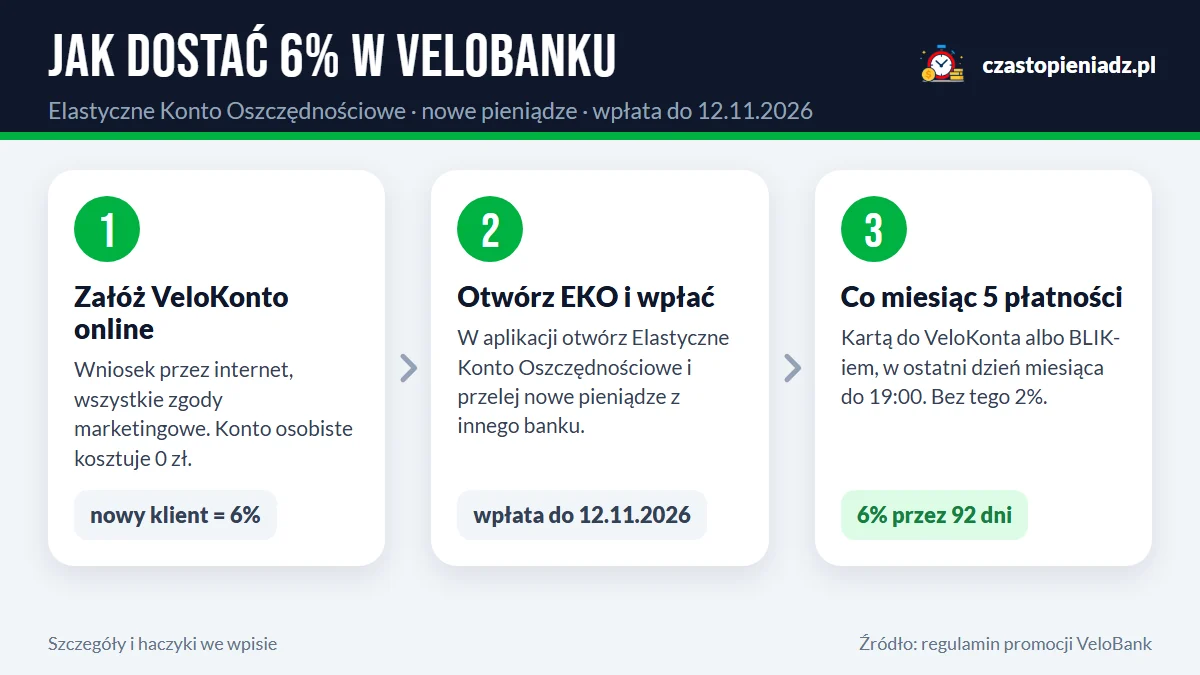
1. Załóż VeloKonto przez przycisk
Kliknij przycisk z tego wpisu i złóż wniosek o VeloKonto przez internet: Selfie (dowód osobisty i nagranie twarzy), mObywatel albo logowanie przez inny bank. Przy zgodach zaznacz wszystkie zgody marketingowe. Bez nich nie ma promocyjnego oprocentowania (§5).
2. Otwórz Elastyczne Konto Oszczędnościowe w aplikacji
Gdy VeloKonto będzie aktywne, otwórz w aplikacji VeloBank Elastyczne Konto Oszczędnościowe. Aplikacja to kanał zdalny, więc nadal łapiesz się na 6%. Wybierz konto indywidualne, nie wspólne.
3. Przelej nowe pieniądze
Wpłać na EKO pieniądze, najlepiej przelewem z konta w innym banku, najpóźniej do 12 listopada 2026 r. Możesz też przelać je najpierw na VeloKonto, a z niego na EKO: tak wygląda przykład 3 w regulaminie. Dzień pierwszej wpłaty to pierwszy z 92 dni promocji.
4. Płać 5 razy w każdym miesiącu
Od pierwszego miesiąca rób co najmniej 5 płatności kartą do VeloKonta albo BLIK-iem. Liczą się płatności z całego miesiąca, ale w jego ostatni dzień tylko do 19:00 (§16). Bank sprawdza to osobno w każdym miesiącu, więc słabszy miesiąc obniża stawkę tylko za ten miesiąc.
Nie czekaj na kartę z poczty. BLIK w aplikacji działa zaraz po aktywacji konta, a płatność BLIK-iem w sklepie internetowym liczy się do warunku. Nie liczy się za to przelew na telefon BLIK.
Kiedy przelać pieniądze: harmonogram na 92 dni
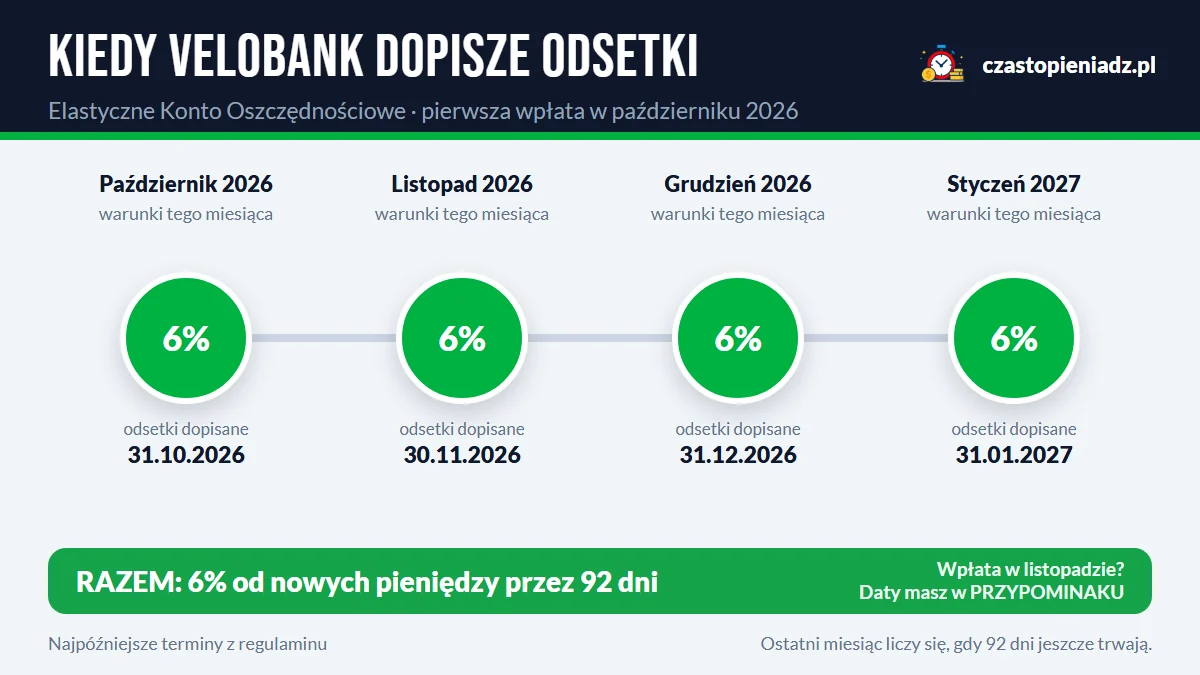
| Kiedy | Co zrobić | Co z tego masz |
|---|---|---|
| do 12.11.2026 | VeloKonto, EKO, zgody marketingowe, przelew nowych pieniędzy na EKO | start 92 dni promocji |
| każdy miesiąc, do 19:00 ostatniego dnia | min. 5 płatności kartą do VeloKonta albo BLIK-iem | 6% za ten miesiąc (bez płatności 2%) |
| ostatni dzień miesiąca | nic, bank sam dopisuje odsetki | odsetki na EKO |
| po 92 dniach | zostaw pieniądze na 0,5% albo je przenieś | koniec promocji |
Jeśli zakładasz konta pod koniec października, przelej pieniądze 1 listopada. 92 dni i tak liczą się od dnia wpłaty, a wtedy promocja trwa równo trzy pełne miesiące: listopad, grudzień i styczeń. Odpada Ci wtedy pilnowanie 5 płatności w kilka ostatnich dni października.
Dla porównania: wpłata 28 października daje promocję do 27 stycznia 2027 r. i cztery miesiące do pilnowania. Październik ma wtedy tylko 4 dni promocji, ale jeśli nie zrobisz w nim 5 płatności do 31.10, do 19:00, za te dni dostaniesz 2%. Przy 10 000 zł to tylko kilka złotych różnicy, ale łatwo o tym zapomnieć.
Wpłata 12 listopada, w ostatnim dniu przystąpienia, przesuwa koniec promocji na 11 lutego 2027 r. Wtedy płatności pilnujesz od listopada do lutego.
PRZYPOMINAK: 5 płatności na każdy miesiąc
Zrobiłem PRZYPOMINAK do wydruku albo na telefon: lista miesięcy, w których musisz mieć 5 płatności, z polami do odhaczenia. Wybierz wersję według dnia, w którym wpłacasz pieniądze na EKO.
| Pierwsza wpłata na EKO | PRZYPOMINAK (PDF) |
|---|---|
| w październiku 2026 | Pobierz PRZYPOMINAK |
| w listopadzie 2026 (także 1 listopada) | Pobierz PRZYPOMINAK |
Wpisz w nim datę pierwszej wpłaty i dzień, w którym mija 92. dzień. Ostatni miesiąc z listy odhaczasz tylko wtedy, gdy promocja jeszcze w nim trwa.
Nowe środki: co się liczy do 6%
Regulamin liczy „nowe środki” jako nadwyżkę ponad saldo z 10 września 2026 r., i to na dwa sposoby naraz. Raz na samym EKO, drugi raz na wszystkich Twoich kontach i lokatach w VeloBanku. Do oprocentowania promocyjnego bank bierze niższą z tych dwóch kwot i przelicza ją każdego dnia (§7-10).
Dla nowego klienta to proste. 10 września nie miałeś w VeloBanku nic, więc nowymi środkami są po prostu pieniądze na EKO. Płatności z VeloKonta ich nie zmniejszają, dopóki nie wejdziesz na debet.
Obecny klient musi uważać. Gdy saldo jego VeloKonta spadnie poniżej stanu z 10 września, o tyle samo spada kwota na 4,5% (przykład 2 w regulaminie). Najprościej wpłacić na EKO pieniądze z innego banku i nie wydawać oszczędności sprzed 10 września.
EKO jest elastyczne, więc pieniądze możesz wypłacić w każdej chwili. Promocja się wtedy nie kończy, tylko od dnia wypłaty promocyjne odsetki liczą się od mniejszej kwoty.
Na co uważać: 7 pułapek
Najczęstszy błąd to miesiąc z 4 płatnościami. Za cały ten miesiąc stawka spada z 6% do 2%, a bank nie wysyła przypomnienia.
- Płatność z konta osobistego. Liczy się karta do VeloKonta albo BLIK z VeloKonta. Płatności kartą z innego banku nie mają znaczenia.
- Przelew na telefon BLIK się nie liczy, tak samo jak wypłata gotówki z bankomatu BLIK-iem. Potrzebujesz płatności za zakupy, w sklepie albo w internecie.
- Godzina 19:00. Płatność zrobiona ostatniego dnia miesiąca wieczorem może wpaść już do następnego miesiąca.
- Zgody marketingowe. Gdy je odwołasz, od tego dnia dostaniesz oprocentowanie podstawowe. Po ponownym wyrażeniu zgód 6% wraca od dnia ich przywrócenia (§19, §22).
- Konto wspólne. Promocja obejmuje tylko indywidualne EKO. Zamiana na wspólne kończy promocję i blokuje ponowny udział (§19).
- Kilka kont EKO. Jeśli masz więcej niż jedno indywidualne EKO, bank obejmie promocją tylko najstarsze (§20).
- Koniec po 92 dniach. Potem całość ma oprocentowanie podstawowe: 0,5% do 100 000 zł. Ustaw sobie przypomnienie, żeby zdecydować, co dalej z pieniędzmi.
Ile kosztuje VeloKonto i EKO
- Elastyczne Konto Oszczędnościowe: 0 zł za otwarcie i prowadzenie, 0 zł za przelewy wewnętrzne w bankowości elektronicznej.
- VeloKonto: 0 zł za prowadzenie, bez warunków.
- Karta do VeloKonta: 0 zł w miesiącu z 5 płatnościami kartą albo BLIK-iem, bez nich 7 zł miesięcznie. Do 26. urodzin nie płacisz za kartę wcale.
- Wpłaty i wypłaty z bankomatów BLIK-iem: 0 zł.
Przy tej promocji 5 płatności i tak robisz, więc konto z kartą realnie nic Cię nie kosztuje.
Cashback do 50 zł w VeloKorzyściach: dodatek, nie premia
Na stronie VeloKonta zobaczysz hasło „cashback do 50 zł”. To nie jest premia za założenie konta, tylko miesięczny limit zwrotów w programie VeloKorzyści.
Na najwyższym, 4. poziomie programu dostajesz do 50 zł miesięcznie. Najwięcej oddają bilety komunikacji, parkingi, autostrady i e-winiety (20%), a płatności w „Moich rachunkach” 5%. Nowe VeloKonto z włączonymi VeloKorzyściami trafia na 4. poziom od razu, bo trwa promocja „Max VeloKorzyści Na Start”. Ta edycja programu kończy się 31.10.2026 r. Potem sprawdź w aplikacji, co daje kolejna.
Masz już VeloKonto? Otwórz samo EKO na 4,5%
Jeśli od 31.12.2023 r. miałeś w VeloBanku VeloKonto, nawet przez chwilę, dla banku nie jesteś nowym klientem. Wtedy dostaniesz 4,5% od nowych środków. Warunek ten sam: 5 płatności kartą albo BLIK-iem w każdym miesiącu.
Przy 20 000 zł to ok. 227 zł odsetek przed podatkiem za 92 dni, czyli ok. 184 zł na rękę. Bez płatności zostaje 1%.
Najczęstsze pytania o konto oszczędnościowe VeloBank
Czy mogę założyć konto oszczędnościowe w VeloBanku bez konta osobistego?
Tak, EKO otworzysz bez VeloKonta. Wtedy jednak nie zrobisz płatności kartą do konta osobistego, więc jako nowy klient dostaniesz 2%, a nie 6%.
Jakie jest oprocentowanie konta oszczędnościowego VeloBank po promocji?
Po 92 dniach 0,5% w skali roku do 100 000 zł, 1% od 100 000 do 400 000 zł i 1,5% od 400 000 zł do 1 mln zł. Tak jest dla EKO otwartych od 06.02.2023, a oprocentowanie jest zmienne.
Ile dostanie stały klient VeloBanku?
4,5% od nowych środków (limit 400 tys. zł), jeśli w danym miesiącu zrobi 5 płatności kartą albo BLIK-iem. Bez nich 1%.
Czy przelew na telefon BLIK liczy się do 5 płatności?
Nie. Regulamin wprost wyłącza przelew na telefon BLIK z płatności potrzebnych do 6%.
Czy płatność BLIK-iem w internecie się liczy?
Tak. Zapłata BLIK-iem za zakupy w internecie albo w sklepie to płatność bezgotówkowa, która liczy się do warunku.
Czy wypłata z bankomatu BLIK-iem się liczy?
Nie. To wypłata gotówki, a warunek dotyczy płatności bezgotówkowych.
Co się stanie, jeśli w jednym miesiącu zrobię mniej niż 5 płatności?
Za ten miesiąc dostaniesz 2% (obecny klient 1%). Promocja trwa dalej i w kolejnym miesiącu z 5 płatnościami wracasz do 6%.
Kiedy bank wypłaca odsetki?
Na koniec ostatniego dnia każdego miesiąca, na EKO (§18). Od odsetek bank od razu potrąca 19% podatku Belki.
Czy mogę wypłacać pieniądze z EKO w trakcie promocji?
Tak, to elastyczne konto. Od dnia wypłaty promocyjne odsetki liczą się od mniejszej kwoty, ale promocja się nie kończy.
Do kiedy trzeba założyć konto, żeby zdążyć?
Do 12.11.2026 musisz mieć EKO, zgody marketingowe i pierwszą wpłatę nowych pieniędzy. Zacznij kilka dni wcześniej, bo konto musi być aktywne przed wpłatą.
Czy mogę mieć wspólne EKO z drugą osobą?
Nie w tej promocji. Obejmuje tylko indywidualne EKO, a zamiana na wspólne kończy promocję (§19-20).
Czy z 6% można skorzystać drugi raz?
Nie. Z tej edycji skorzystasz raz, a jako nowy klient liczysz się tylko wtedy, gdy od 31.12.2023 nie miałeś w VeloBanku produktów oszczędnościowych.
Czy warto założyć konto oszczędnościowe w VeloBanku?
Masz kilkanaście albo kilkadziesiąt tysięcy złotych i nie przeszkadza Ci drugie konto osobiste: tak. Przy 20 000 zł zostaje ok. 245 zł po podatku za 92 dni, a w zamian robisz pięć zwykłych płatności w miesiącu.
Masz 2-3 tysiące złotych: zysk to kilkadziesiąt złotych, np. przy 3000 zł ok. 37 zł po podatku. Opłaca się, jeśli i tak chcesz darmowe konto z kartą.
Nie chcesz pilnować płatności co miesiąc: wtedy odpuść. Bez nich dostaniesz 2%, a karta zacznie kosztować 7 zł miesięcznie.
Jesteś obecnym klientem: 4,5% też się opłaca, tylko nie wydawaj z VeloKonta oszczędności sprzed 10 września. Jak łączyć takie oferty z premiami za konta, opisałem w poradniku o zarabianiu na promocjach bankowych. Jeśli szukasz konta z premią i oprocentowaniem oszczędności naraz, zobacz promocję Credit Agricole ze zwrotami za jedzenie na mieście, a wszystkie trwające znajdziesz w kategorii promocje bankowe.
Źródła
- Regulamin Oferty Specjalnej „Nowe środki na Elastycznym Koncie Oszczędnościowym”, edycja nr 12/2026
- Elastyczne Konto Oszczędnościowe, strona VeloBanku (oprocentowanie podstawowe i opłaty)
- VeloKonto, strona VeloBanku (opłaty, karta, VeloKorzyści)
- Regulamin 9. edycji VeloKorzyści
Stan na 25.10.2026.