Opublikowano
Krótka odpowiedź: PIT-38 bez sprzedaży krypto i tak trzeba złożyć, jeśli w danym roku cokolwiek kupiłeś. Sam zakup kryptowaluty rodzi obowiązek złożenia deklaracji, nawet jeśli nie sprzedałeś ani jednego satoshi i nie masz żadnego podatku do zapłaty.
To zaskakuje prawie wszystkich, bo kłóci się z prostą logiką: skoro nie ma dochodu, to po co deklaracja. A jednak Ministerstwo Finansów jest tu jednoznaczne. Zeznanie składa osoba, która dokonała odpłatnego zbycia albo odpłatnego nabycia waluty wirtualnej, a wysokość poniesionych wydatków wykazuje się niezależnie od tego, czy w danym roku wystąpił przychód.
Zanim jednak uznasz, że to kolejna bezsensowna biurokracja, mam dla Ciebie inne spojrzenie. To zeznanie jest w Twoim interesie, i to całkiem dosłownie, o czym za chwilę.
Na skróty, jeśli się spieszysz
- Kupiłeś krypto w danym roku? Składasz PIT-38 i wykazujesz koszty nabycia.
- Złożenie deklaracji nie oznacza zapłaty podatku. Bez sprzedaży dochód wynosi zero.
- Samo trzymanie krypto to co innego niż zakup. To jedyny przypadek, w którym możesz nie mieć obowiązku.
- Koszty wykazujesz w roku ich poniesienia, a nie dopiero w roku sprzedaży.
- Niezłożone zeznanie rozspójnia Twoją pulę kosztów, co potrafi kosztować realne pieniądze.
- Termin jak zwykle: do 30 kwietnia następnego roku.
Dlaczego sam zakup rodzi obowiązek
Winna jest konstrukcja rozliczania kosztów przy kryptowalutach, która działa inaczej, niż większość ludzi zakłada.
Przy akcjach myślisz naturalnie: kupiłem za 10 000, sprzedałem za 15 000, więc w roku sprzedaży odliczam koszt i płacę od 5 000. Koszt czeka przypisany do konkretnego papieru.
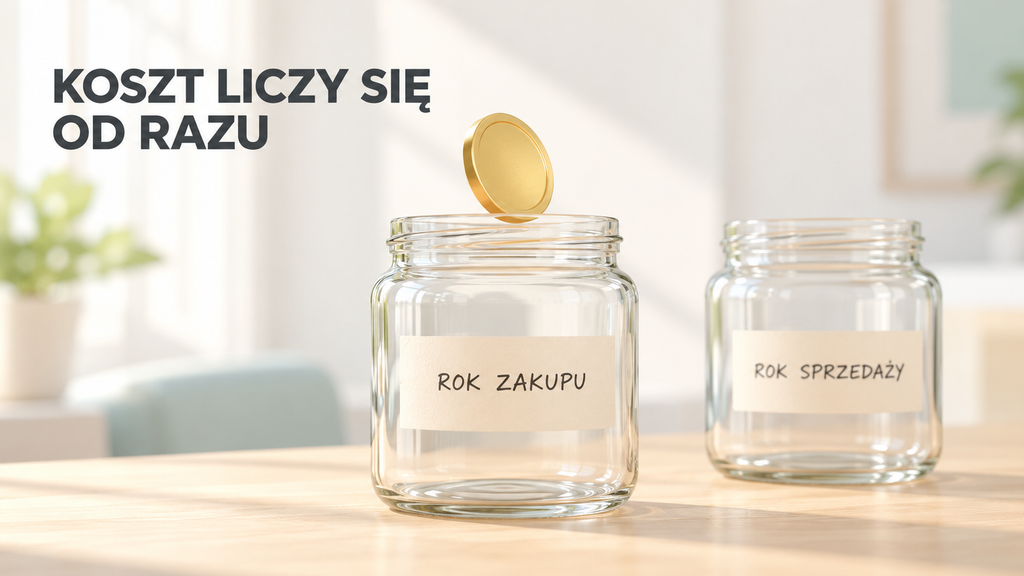
Przy kryptowalutach tak to nie działa. Koszt nabycia rozlicza się w roku, w którym go poniosłeś, niezależnie od tego, kiedy sprzedasz i czy w ogóle sprzedasz. Nie jest przypisany do konkretnego bitcoina, tylko trafia do wspólnej rocznej puli.
Skoro więc koszt „dzieje się” w roku zakupu, to właśnie wtedy trzeba go pokazać. Stąd obowiązek złożenia deklaracji, mimo że nie ma czego opodatkować.
Pięć sytuacji, w których możesz być
Najprostszy sposób, żeby sprawdzić, czy to Ciebie dotyczy.
| Co robiłeś w danym roku | PIT-38 |
|---|---|
| Kupiłeś krypto za złotówki, euro albo inną walutę | Tak. Wykazujesz koszty nabycia. |
| Sprzedałeś krypto za walutę | Tak. Wykazujesz przychód i koszty. |
| Zapłaciłeś krypto za towar, usługę albo spłaciłeś nim dług | Tak. To też odpłatne zbycie. |
| Nic nie kupiłeś i nic nie sprzedałeś, ale masz niepotrącone koszty z poprzednich lat | Tak, w Twoim interesie. Żeby nie zgubić puli kosztów. |
| Tylko trzymałeś krypto kupione wcześniej, bez żadnych transakcji i bez puli kosztów | Nie. Samo posiadanie nie jest zdarzeniem podatkowym. |
Zwróć uwagę na ostatni wiersz, bo tu krąży sporo bałaganu. Część portali podatkowych pisze, że „każdy posiadacz kryptowalut musi złożyć PIT-38″. To skrót myślowy i nieprawda.
Ministerstwo Finansów formułuje warunek zupełnie precyzyjnie:
„Złóż zeznanie, jeżeli dokonałeś odpłatnego: zbycia lub nabycia waluty wirtualnej.”
Czyli obowiązek wiąże się z czynnością, a nie ze stanem posiadania. Jeśli przez cały rok bitcoin leżał w Twoim portfelu, nic nie dokupiłeś, nic nie sprzedałeś i nie masz kosztów do przeniesienia, to nie ma czego wykazywać.
Zauważ jednak, jak wąski to przypadek. Wystarczy jeden zakup za 200 zł w grudniu i wracasz do pierwszego wiersza tabeli. Pamiętaj też, że zamiana jednej kryptowaluty na drugą i sprzedaż, po której pieniądze zostały na giełdzie, to również zdarzenia, które trzeba rozliczyć, choć wiele osób uznaje je za „nic się nie stało”.
Przykład: rok bez ani jednej sprzedaży
W 2026 roku kupujesz bitcoina za 20 000 zł i ethereum za 10 000 zł. Nic nie sprzedajesz, bo czekasz na lepszy moment.
Rozliczenie wygląda tak: przychód 0 zł, koszty nabycia 30 000 zł, dochód 0 zł, podatek 0 zł.
Ale te 30 000 zł nie znika. Przechodzi jako pula kosztów na kolejny rok i będzie czekać na moment, w którym coś sprzedasz.
Załóżmy, że w 2027 roku sprzedajesz wszystko za 50 000 zł. Koszty przeniesione: 30 000 zł. Dochód: 20 000 zł. Podatek: 3 800 zł.
A teraz to samo bez złożonego PIT-38 za 2026. Nie masz gdzie wykazać puli kosztów, więc w najgorszym scenariuszu podatek liczy się od 50 000 zł, czyli 9 500 zł.
Różnica: 5 700 zł za deklarację, którą wypełnia się w kwadrans.
💡 Takie mechanizmy decydują o tym, ile realnie zostaje Ci w kieszeni, a prawie nikt nie tłumaczy ich początkującym. Rozkładam je na czynniki pierwsze w mojej książce Wszystko, co musisz wiedzieć o kryptowalutach, w rozdziale o podatkach napisanym normalnym językiem. Zobacz książkę →
„Muszę złożyć” to nie to samo co „muszę zapłacić”
Warto to rozdzielić, bo stąd bierze się większość paniki.
Złożenie PIT-38 w roku bez sprzedaży nie oznacza żadnej płatności. Nie ma przychodu, więc nie ma dochodu, więc nie ma podatku. Wypełniasz deklarację, wykazujesz poniesione koszty i na tym koniec.
To bardziej rejestracja faktu niż rozliczenie się z czegokolwiek. Zapisujesz w systemie, że w tym roku wydałeś określoną kwotę na kryptowaluty, żeby móc z tego skorzystać wtedy, gdy naprawdę będzie potrzebne.
Dlaczego to jest w Twoim interesie
Tu jest sedno i powód, dla którego nie warto tego traktować jak uciążliwości.
Każdy rok, w którym prawidłowo wykażesz koszty, buduje Twoją pulę kosztową. Ta pula przechodzi z roku na rok i czeka na moment sprzedaży. Co ważne, przy kryptowalutach nie ma limitu pięciu lat, który obowiązuje przy klasycznej stracie podatkowej, więc może czekać naprawdę długo.
Opisuję to szerzej w osobnym wpisie o stracie i nadwyżce kosztów, bo to ten sam mechanizm widziany z drugiej strony.
Praktyczny wniosek jest prosty. Jeśli akumulujesz krypto przez kilka lat bessy i nic nie sprzedajesz, każdy pominięty PIT-38 to dziura w Twojej dokumentacji kosztowej. W hossie, kiedy w końcu sprzedasz, ta dziura zamieni się w wyższy podatek.
I to nie jest teoretyczne ryzyko. Znane są rozstrzygnięcia organów podatkowych, w których koszty nie mogły zostać rozliczone w późniejszym roku właśnie dlatego, że nie zostały wykazane w deklaracji za rok ich poniesienia. Innymi słowy: nie da się po prostu dopisać zapomnianego zakupu do zeznania za rok sprzedaży. Trzeba wrócić do właściwego roku.
Nie składałeś przez ostatnie lata. Co teraz?
Spokojnie, to się zwykle da naprawić.
Możesz złożyć zaległe zeznania albo korekty za wcześniejsze lata. Jeśli zrobisz to, zanim urząd sam się zorientuje, dołączenie czynnego żalu chroni przed konsekwencjami karno-skarbowymi.
Kluczowe jest jedno: korektę składasz za ten rok, w którym faktycznie poniosłeś koszt, a nie za bieżący. Dopisanie starego zakupu do tegorocznego zeznania nie zadziała.
Ograniczeniem jest przedawnienie, czyli zasadniczo pięć lat licząc od końca roku, którego zeznanie dotyczy. Masz więc realnie kilka lat na uporządkowanie sprawy.
Zacznij od sprawdzenia w e-Urzędzie Skarbowym, co faktycznie złożyłeś. Wiele osób jest zaskoczonych, gdy okazuje się, że zeznanie jednak poszło albo że brakuje tylko jednego roku.
Jeśli dziura obejmuje kilka lat albo kwoty są duże, nie kombinuj samodzielnie. Doradca podatkowy kosztuje ułamek tego, co potrafi kosztować źle odbudowana pula kosztów. A jeśli przy okazji okaże się, że nie masz dokumentów do starych zakupów, zacznij od odbudowania dowodów, bo bez nich nie ma czego wykazywać.
Najważniejsze z tego wpisu
- Kupiłeś krypto w danym roku? Składasz PIT-38, nawet bez ani jednej sprzedaży.
- Złożenie deklaracji nie znaczy zapłata podatku. Bez przychodu dochód wynosi zero.
- Samo posiadanie krypto nie rodzi obowiązku. Wbrew temu, co pisze część portali.
- Koszt wykazujesz w roku poniesienia, nie w roku sprzedaży. To inna logika niż przy akcjach.
- Każdy pominięty rok to dziura w puli kosztów, która wraca do Ciebie wyższym podatkiem przy sprzedaży.
- Zaległości da się nadrobić, ale masz na to ograniczony czas.
📘 To ostatni wpis z cyklu o podatkach od krypto
Napisałem pięć tekstów o pytaniach, które w polskim internecie są albo pomijane, albo tłumaczone błędnie: zamiana krypto na krypto, podatek bez wypłaty na konto, strata i nadwyżka kosztów, dokumentowanie starych zakupów i ten o PIT-38 bez sprzedaży.
W książce „Wszystko, co musisz wiedzieć o kryptowalutach” znajdziesz to wszystko poukładane w jedną całość, razem z resztą: wyborem giełdy, bezpiecznym przechowywaniem, cyklami rynkowymi i błędami, które kosztują najwięcej. Zwykłym językiem, bez hype’u i bez sprzedawania Ci obietnic.
Ten tekst ma charakter edukacyjny i nie jest poradą podatkową. Opisuje ogólne zasady dotyczące osoby fizycznej rozliczającej waluty wirtualne w PIT-38. Inaczej wygląda sytuacja przy działalności gospodarczej, spółkach oraz przy niektórych tokenach. Jeśli masz zaległości w zeznaniach albo skomplikowaną historię transakcji, skonsultuj się z doradcą podatkowym lub wystąp o interpretację indywidualną.