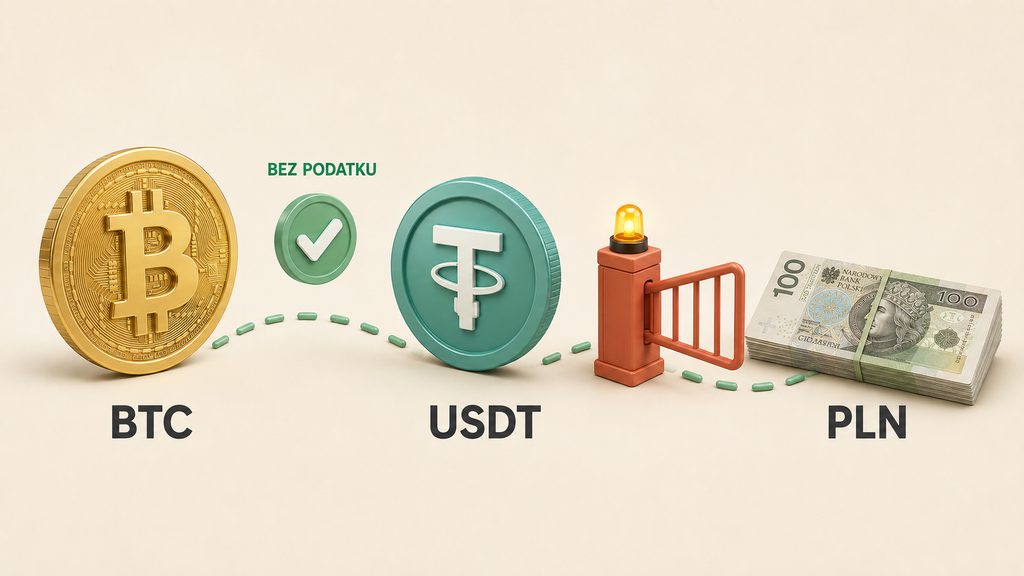
Krótka odpowiedź: nie, sama zamiana jednej kryptowaluty na drugą nie jest w Polsce zdarzeniem podatkowym. Zamieniasz bitcoina na ethereum, na solanę albo na USDC i nie powstaje z tego tytułu żaden podatek. Ministerstwo Finansów mówi to wprost: wymiana pomiędzy walutami wirtualnymi nie podlega opodatkowaniu, niezależnie od tego, czy odbywa się na giełdzie, czy pojedynczo.
Podatek pojawia się dopiero wtedy, gdy z kryptowaluty wychodzisz na zewnątrz: do złotówek, euro, dolarów, do towaru, do usługi albo gdy nią spłacasz zobowiązanie.
Problem w tym, że przy stablecoinach intuicja podpowiada coś innego. I właśnie tam ludzie się mylą najczęściej.
Dlaczego akurat USDC myli tyle osób
Wyobraź sobie ekran giełdy. Klikasz „sprzedaj BTC”, wybierasz parę BTC/USDC, transakcja się wykonuje i w portfelu masz nagle 12 000 USDC. Aplikacja pokazuje kwotę, która wygląda jak dolary. Nazwa zawiera literkę „D” jak dollar. Kurs trzyma się mniej więcej jednego dolara.
Mózg wyciąga oczywisty wniosek: wyszedłem do dolara, czyli sprzedałem, czyli mam podatek.
I to jest błąd, bo USDC nie jest dolarem. To kryptowaluta, której twórcy starają się utrzymać wartość blisko dolara. Z punktu widzenia polskich przepisów podatkowych to nadal waluta wirtualna, dokładnie jak bitcoin czy ethereum, tylko o innym profilu zmienności.
Zamiana BTC na USDC to więc wymiana krypto na krypto. Podatkowo nic się nie wydarzyło, mimo że sama operacja nazywa się „sprzedaż” i tak wygląda w interfejsie.
Co ustawa uznaje za sprzedaż, a co nie
Przepisy definiują „odpłatne zbycie” waluty wirtualnej bardzo konkretnie. To zamknięta lista, więc łatwo się w niej odnaleźć.
| Co robisz | Czy powstaje podatek |
|---|---|
| BTC na ETH | nie |
| BTC na USDC albo inny stablecoin | nie |
| USDC na SOL | nie |
| Przeniesienie krypto na własny portfel | nie |
| BTC na złotówki | tak |
| BTC na euro albo dolary | tak |
| Zapłata w krypto za laptopa albo samochód | tak |
| Zapłata w krypto za usługę | tak |
| Spłata długu kryptowalutą | tak |
Zauważ, co łączy prawą kolumnę. Za każdym razem krypto opuszcza świat krypto. Zamienia się w pieniądz, w rzecz, w usługę albo gasi zobowiązanie. Dopóki kręcisz się między aktywami cyfrowymi, fiskus czeka.
Możesz zrobić w ciągu roku dwieście swapów, przejść z bitcoina przez pięć altcoinów i wrócić do bitcoina. Żadna z tych operacji sama w sobie nie tworzy przychodu podatkowego.
Gdzie dokładnie pojawia się podatek
Prześledźmy to na liczbach, bo tu wszystko się wyjaśnia.
Krok 1. Kupujesz bitcoina za 50 000 zł. Powstaje koszt nabycia: 50 000 zł.
Krok 2. Bitcoin rośnie i jest wart 80 000 zł. Zamieniasz go na USDC.
Ile podatku? Zero. Mimo że na papierze zarobiłeś 30 000 zł, nie doszło do odpłatnego zbycia. Nie ma przychodu, nie ma czego opodatkować.
Krok 3. Sprzedajesz USDC za 80 000 zł.
I teraz się zaczyna. Powstaje przychód 80 000 zł. Zestawiasz go z kosztem 50 000 zł, więc dochód wynosi 30 000 zł. Podatek według stawki 19% to 5 700 zł.
Zwróć uwagę na jedną rzecz: podatek wyszedł dokładnie taki sam, jakbyś w kroku drugim od razu sprzedał bitcoina za złotówki. Zamiana na USDC niczego nie skasowała ani nie zmniejszyła. Ona tylko przesunęła moment powstania obowiązku podatkowego do chwili faktycznego wyjścia do pieniądza.
To ważne, bo krąży mit, że przechodzenie przez stablecoina jest jakąś optymalizacją. Nie jest. To zwykłe odroczenie, a nie uniknięcie.
💡 Zrozumienie różnicy między „mam zysk na ekranie” a „mam zdarzenie podatkowe” to jedna z tych rzeczy, które oszczędzają najwięcej nerwów przy pierwszym rozliczeniu. Rozkładam to na czynniki pierwsze w mojej książce Wszystko, co musisz wiedzieć o kryptowalutach, razem z całym rozdziałem o podatkach napisanym normalnym językiem. Zobacz książkę →
Pułapka, o której prawie nikt nie pisze
Skoro zamiana krypto na krypto jest neutralna podatkowo, to logiczne wydaje się, że prowizja za taki swap będzie kosztem uzyskania przychodu. Przecież zapłaciłeś ją realnie.
Otóż nie. Przepisy wprost wyłączają z kosztów wydatki związane z zamianą jednej waluty wirtualnej na inną, a Ministerstwo Finansów powtarza to w aktualnej instrukcji.
To działa w obie strony i jest wewnętrznie spójne: skoro operacja nie tworzy przychodu, to i jej koszty nie wchodzą do rozliczenia. Ale w praktyce boli, bo aktywny trader potrafi zostawić na prowizjach za swapy naprawdę pokaźne kwoty, których nie odliczy od niczego.
Przy okazji warto wiedzieć, czego jeszcze nie zaliczysz do kosztów: odsetek od kredytu czy pożyczki wziętej na zakup krypto, sprzętu do kopania i prądu zużytego na kopanie. Kosztem są udokumentowane wydatki bezpośrednio na nabycie waluty wirtualnej oraz koszty związane z jej zbyciem, na przykład prowizja od sprzedaży.
Czy MiCA to zmieniła? Było blisko
To najciekawszy wątek w całym temacie i prawie nikt o nim nie pisze, a warto go znać, bo dotyczy dokładnie tej transakcji, o której czytasz.
Zacznijmy od tego, skąd w ogóle wzięła się wątpliwość. Ustawa podatkowa nie mówi „kryptowaluta”, tylko waluta wirtualna, a jej definicję zapożycza z przepisów o przeciwdziałaniu praniu pieniędzy. I ta definicja wyraźnie wyklucza pieniądz elektroniczny.
Teraz wejdźmy w unijne przepisy MiCA, które regulują rynek kryptoaktywów w całej Unii. MiCA klasyfikuje stablecoiny powiązane z jedną walutą, takie jak USDT czy USDC, jako tokeny będące pieniądzem elektronicznym.
Widzisz problem? Jeśli USDc jest pieniądzem elektronicznym, to przestaje być walutą wirtualną. A jeśli przestaje być walutą wirtualną, to zamiana BTC na USDC nie jest już wymianą krypto na krypto, tylko wyjściem na zewnątrz. Czyli zdarzeniem podatkowym.
Na szczęście dla inwestorów skarbówka rozwiała te wątpliwości. Krajowa Informacja Skarbowa potwierdziła w 2026 roku, że mimo bezpośredniego stosowania MiCA dotychczasowe podejście zostaje utrzymane: stablecoiny takie jak USDT i USDC nie są pieniądzem elektronicznym w rozumieniu polskiej ustawy o usługach płatniczych, zachowują więc status waluty wirtualnej, a wymiana między nimi a innymi kryptowalutami pozostaje neutralna podatkowo.
Dwa zastrzeżenia, które uczciwie trzeba dodać. Po pierwsze, odpowiedź Krajowej Informacji Skarbowej nie jest wiążąca prawnie tak jak interpretacja indywidualna wydana w Twojej sprawie. Po drugie, wciąż brakuje kompleksowych wytycznych Ministerstwa Finansów na temat tego, jak MiCA wpływa na przepisy podatkowe. To temat, który warto obserwować, zwłaszcza jeśli obracasz dużymi kwotami.
Osobna sprawa to tokeny nietypowe. Nie każdy token, który widzisz na giełdzie obok bitcoina, musi mieścić się w podatkowej definicji waluty wirtualnej. Istnieją instrumenty reprezentujące udział, dług albo prawo do konkretnej rzeczy, i ich kwalifikacja może wyglądać inaczej. Przy klasycznych kryptowalutach i dużych stablecoinach reguła z tego wpisu działa. Przy czymś egzotycznym sprawdź osobno, zamiast zakładać.
„Ale ja nic nie wypłaciłem na konto”
To najczęstsze pytanie, które pada zaraz po tym artykule, więc odpowiem od razu, bo tu kryje się drugi popularny błąd.
Jeśli sprzedasz bitcoina za złotówki albo euro, a pieniądze zostawisz na koncie giełdowym, podatek i tak powstał. Ustawa mówi o wymianie waluty wirtualnej na prawny środek płatniczy, a nie o przelewie z giełdy do banku. Wypłata na konto bankowe nie jest zdarzeniem podatkowym i nigdy nim nie była.
Czyli: pytanie „czy wypłaciłem pieniądze na konto” jest złym pytaniem. Właściwe brzmi „co zrobiłem z kryptowalutą”.
Rozwijam to w osobnym wpisie o podatku bez wypłaty na konto, bo temat zasługuje na własne miejsce.
Co z tego wynika praktycznie
Archiwizuj historię swapów, mimo że są nieopodatkowane. Brzmi to sprzecznie, ale jest kluczowe. Te transakcje budują ścieżkę od Twojego pierwotnego zakupu do finalnej sprzedaży. Bez nich nie udowodnisz, skąd wzięło się USDC, które sprzedałeś w grudniu.
Nie licz na to, że giełda przyśle Ci gotowe rozliczenie. Giełdy kryptowalut nie mają obowiązku wystawiania PIT-8C przy tych transakcjach, więc nie czekaj na dokument, który nie przyjdzie. Brak PIT-8C nie zwalnia Cię z rozliczenia, a cała robota dokumentacyjna jest po Twojej stronie.
Pobieraj eksporty regularnie, w formacie CSV i PDF, a nie dopiero w kwietniu. Giełdy zmieniają interfejsy, skracają dostępną historię, a czasem po prostu znikają.
Pamiętaj o kosztach z roku zakupu. Koszt nabycia wykazujesz w roku, w którym go poniosłeś, a nie dopiero w roku sprzedaży. To zaskakuje wiele osób i jest tematem osobnego wpisu o PIT-38 składanym mimo braku sprzedaży.
Najważniejsze z tego wpisu
- Zamiana krypto na krypto nie jest opodatkowana. Dotyczy to również stablecoinów, mimo że USDC wygląda w aplikacji jak dolar, i mimo że unijne przepisy MiCA klasyfikują go inaczej niż polska ustawa podatkowa.
- Podatek powstaje, gdy krypto opuszcza świat krypto: wyjście do waluty, zakup towaru lub usługi, spłata zobowiązania.
- Swap przez stablecoina nie zmniejsza podatku, tylko go odracza. Kwota do zapłaty wychodzi identyczna.
- Prowizji za zamianę krypto na krypto nie odliczysz. Przepisy wyłączają te wydatki z kosztów.
- Wypłata na konto bankowe nie jest zdarzeniem podatkowym. Liczy się to, co zrobiłeś z kryptowalutą, a nie gdzie leżą pieniądze.
- Zapisuj historię swapów. Bez niej nie udowodnisz pochodzenia aktywa, które ostatecznie sprzedasz.
📘 Podatki to jeden rozdział. Reszta jest równie ważna
W książce „Wszystko, co musisz wiedzieć o kryptowalutach” przechodzę przez cały proces: od tego, czym są pieniądze i jak działa blockchain, przez wybór giełdy i bezpieczne przechowywanie, po podatki, cykle rynkowe i najczęstsze błędy początkujących. Prostym językiem, bez hype’u i bez obiecywania Ci zysków.
Ten tekst ma charakter edukacyjny i nie jest poradą podatkową. Opisuje ogólne zasady dotyczące osoby fizycznej rozliczającej waluty wirtualne w PIT-38. Inaczej wygląda sytuacja przy działalności gospodarczej, spółkach, darowiznach i spadkach oraz przy niektórych tokenach. Przy większych kwotach albo nietypowej historii transakcji skonsultuj się z doradcą podatkowym lub wystąp o interpretację indywidualną.