Krótka odpowiedź brzmi tak: bank nie przyjmie bitcoina jako wkładu własnego, ale przyjmie złotówki, które z niego zrobisz, jeśli udowodnisz, skąd się wzięły. Żaden duży polski bank nie ma produktu, w którym wnosisz do transakcji 0,8 BTC i to jest Twój wkład. Ma za to procedurę, w której wnosisz 200 tysięcy złotych ze swojego konta. I wtedy pyta, skąd je masz
W tym jednym zdaniu mieści się cały sekret tematu. Ludzie idą do banku z pytaniem „czy akceptujecie kryptowaluty?” i dostają wymijającą odpowiedź, bo zadali złe pytanie. Bank nie ocenia bitcoina. Bank ocenia Ciebie i historię Twoich pieniędzy.
Rozłóżmy to na czynniki pierwsze: dlaczego jest tak, jak jest, jak wygląda bezpieczna ścieżka od krypto do kluczy w dłoni, jakie dokumenty przygotować, zanim cokolwiek sprzedasz, ile na tym zapłacisz podatku i jakie błędy najczęściej wysadzają całą transakcję w powietrze.
- Krypto nie jest wkładem własnym. Wkładem własnym są pieniądze ze sprzedaży krypto.
- Bank ma prawo pytać o źródło pochodzenia środków i przy większych kwotach zapyta.
- Najważniejsze dowody powstają w dniu zakupu, a nie w dniu sprzedaży. Jeśli nie masz historii sprzed lat, sprzedaż tego nie naprawi.
- Sprzedaż krypto to zdarzenie podatkowe: 19% od dochodu, rozliczane w PIT-38.
- Sprzedaj z zapasem czasu przed terminami z umowy przedwstępnej, nie w ostatniej chwili.
- Zapytaj bank przed podpisaniem czegokolwiek u notariusza.
Dlaczego bank nie chce bitcoina, tylko złotówki?
To nie jest widzimisię ani niechęć do nowych technologii. To wynika z tego, jak w ogóle jest zbudowany kredyt hipoteczny w Polsce.
Nadzór finansowy (KNF) w tak zwanej Rekomendacji S, czyli zbiorze zasad, do których banki muszą się stosować przy kredytach zabezpieczonych na nieruchomości, mówi wprost dwie rzeczy. Po pierwsze: bank nie może sfinansować pełnej wartości mieszkania, więc musisz wnieść swoją część. Po drugie: bank ma się upewnić, że ta Twoja część nie pochodzi z kredytu, pożyczki ani dotacji. Czyli nie możesz wziąć gotówki po to, żeby pokazać wkład własny.
Rekomendacja idzie dalej i wylicza, czym można dodatkowo zabezpieczyć kredyt, jeśli pożyczasz więcej niż 80% wartości nieruchomości. Na tej liście są między innymi ubezpieczenie, blokada środków na rachunku, obligacje skarbowe oraz środki z IKE i IKZE. Kryptoaktywów tam nie ma. Nie dlatego, że są zakazane. Po prostu nikt ich do tego mechanizmu nie wpisał.
I tu jest sedno. Nie istnieje przepis mówiący „bankom nie wolno tykać krypto”. Istnieje za to system, który zaprojektowano bez krypto w środku. Efekt praktyczny wychodzi ten sam: Twoje BTC nie mieści się w formularzu.
Zapamiętaj to rozróżnienie. Czym innym jest źródło wkładu (skąd masz pieniądze), a czym innym zabezpieczenie kredytu (co bank może zająć, gdy przestaniesz spłacać). Po sprzedaży bitcoin znika z równania i zostają złotówki. Próba zostawienia BTC w portfelu i zastawienia go zamiast wkładu to zupełnie inna konstrukcja, której w polskiej ofercie detalicznej po prostu nie ma.
Ile wkładu własnego trzeba mieć?
Zanim przejdziemy do krypto, ustalmy punkt odniesienia. Publicznie podawane minima w największych bankach (stan na wrzesień 2026):
| Bank | Publicznie podawane minimum wkładu |
|---|---|
| PKO BP | 10% |
| mBank | 10% |
| Alior Bank | 10% |
| Erste Bank Polska (dawniej Santander) | 10% |
| ING Bank Śląski | 20% |
| BNP Paribas | 20% |
| Pekao, Bank Millennium | brak jednoznacznej informacji na stronie produktu, zapytaj bezpośrednio |
Uwaga: to warunki produktowe, a nie prawo. Zmieniają się i różnią w zależności od typu nieruchomości oraz Twojej sytuacji. Powyższe dane sprawdziłem na stronach banków we wrześniu 2026, ale zanim cokolwiek na nich oprzesz, kliknij i zweryfikuj sam. Traktuj tę tabelę jako mapę, nie jako gwarancję.
Warto też wiedzieć o jednym dodatkowym koszcie. Jeśli wnosisz mniej niż 20%, bank zwykle wymaga dodatkowego zabezpieczenia, najczęściej ubezpieczenia niskiego wkładu własnego. To realne pieniądze, które trzeba doliczyć do rachunku.
Żaden z tych banków nie ma w publicznych materiałach ani słowa o kryptowalutach jako osobnej kategorii wkładu. Ale uwaga na interpretację. „Brak publicznej zasady” nie znaczy „na pewno odmówią”. Znaczy tylko tyle, że nikt Ci tego nie obieca z góry i wszystko rozstrzygnie się w indywidualnej ocenie Twojego wniosku.
Czego bank naprawdę szuka? Wszystko sprowadza się do trzech liter: AML
AML to skrót od Anti-Money Laundering, czyli przeciwdziałanie praniu pieniędzy. Polska ustawa nakłada na banki obowiązki „instytucji obowiązanej”. Brzmi urzędowo, ale w praktyce oznacza jedno: bank musi rozumieć, skąd bierzesz pieniądze, i reagować, gdy coś nie pasuje do Twojego profilu.
Ustawa pozwala mu badać źródło pochodzenia wartości majątkowych. Nie tylko ostatni przelew, ale cały majątek, którym dysponujesz. To właśnie ta podstawa prawna sprawia, że o 150 tysięcy z giełdy krypto usłyszysz pięć pytań, a o taką samą kwotę zebraną z pensji przez osiem lat ani jednego.
Postaw się na chwilę po drugiej stronie biurka. Analityk widzi dwa wnioski.
Wniosek A. Klient od 2019 roku regularnie przelewał od 500 do 1500 zł z konta na zidentyfikowaną giełdę. Ma wyciągi. Ma historię zakupów. Sprzedał w sierpniu, pieniądze przyszły z tej samej giełdy na to samo konto. Wszystko na te same dane osobowe.
Wniosek B. Klient pokazuje zrzut ekranu z saldem 300 tysięcy i mówi, że „to z krypto, kupione dawno temu”. Pieniądze przyszły przelewem od osoby prywatnej, przez konto w zagranicznym fintechu.
To nie jest kwestia sympatii do bitcoina. Chodzi o to, że pierwszy klient opowiedział spójną historię i ma na nią papiery, a drugi ma dziurę w połowie zdania. Twoim zadaniem nie jest przekonać bank, że krypto jest fajne. Twoim zadaniem jest być klientem A.
Ścieżka krok po kroku: od krypto do wkładu własnego
To kolejność, która daje najmniej pytań i najmniej stresu.
Krok 1. Odtwórz historię, zanim cokolwiek sprzedasz. Najmocniejszy dowód nie powstaje w dniu sprzedaży, tylko w dniu zakupu. Odpowiedz sobie: kiedy kupiłeś, za jakie pieniądze, przez jaką platformę, czy potem przenosiłeś krypto na własny portfel. Masz BTC z 2018 roku, giełda, na której kupowałeś, już nie istnieje, a wyciągów nie zachowałeś? To jest problem i lepiej zająć się nim teraz niż trzy dni przed terminem z umowy przedwstępnej.
Krok 2. Sprawdź, czy dane się zgadzają. Konto na giełdzie musi być zweryfikowane (KYC) na dokładnie te same dane, co Twoje konto bankowe. Brzmi banalnie, a sypie się regularnie, bo ktoś zakładał konto lata temu na panieńskie nazwisko albo stary adres.
Krok 3. Sprzedaj przez identyfikowalną, regulowaną giełdę. Tu potrzebna jest ważna uwaga na wrzesień 2026, bo sytuacja w Polsce jest nietypowa. Unijne rozporządzenie MiCA (czyli wspólne europejskie przepisy dla rynku kryptoaktywów) obowiązuje bezpośrednio, a okres przejściowy dla firm działających wcześniej skończył się 1 lipca 2026. Od tego dnia giełda bez licencji MiCA nie może przyjmować nowych klientów z Unii ani prowadzić marketingu. Może jedynie obsługiwać dotychczasowych.
Polska natomiast wciąż nie ma własnej ustawy o rynku kryptoaktywów. Sejm uchwalił ją 15 maja 2026, a prezydent zawetował 11 czerwca. To było już trzecie weto wobec takich przepisów i Sejmowi nie udało się go odrzucić. Skutek jest taki, że w Polsce nie wyznaczono organu nadzoru nad rynkiem krypto (KNF odpowiada tylko za wąski wycinek, czyli emitentów tokenów będących pieniądzem elektronicznym), a polskie firmy działają na zezwoleniach uzyskanych w innych krajach UE.
Praktyczny wniosek dla Ciebie: sprawdź, na jakiej podstawie i w którym kraju UE działa giełda, z której korzystasz. Dla dokumentacji, którą będziesz składał w banku, ma to realne znaczenie. Łatwiej wytłumaczyć przelew od licencjonowanego podmiotu z Unii niż od platformy, o której nie wiadomo, kto ją nadzoruje.
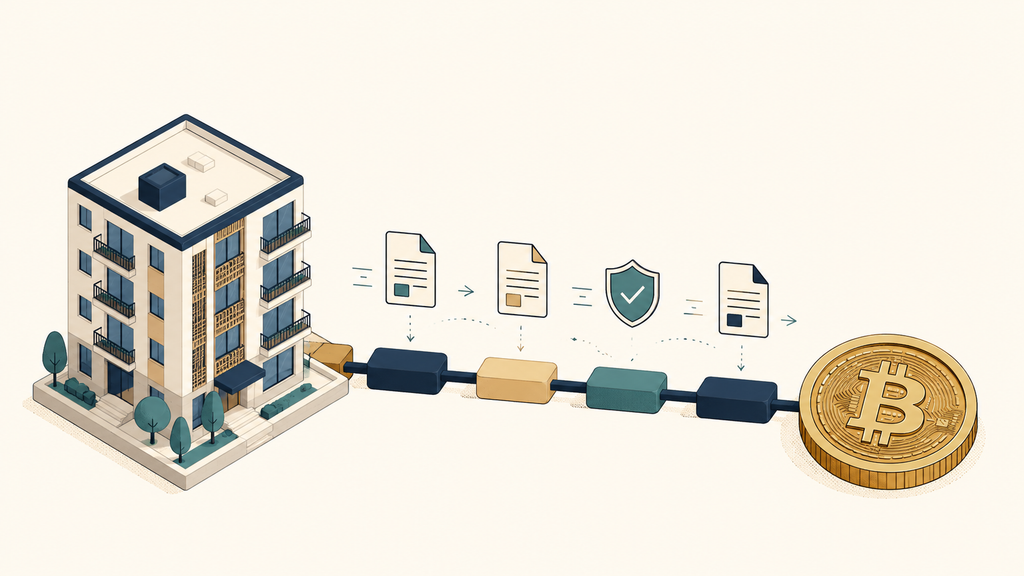
Krok 4. Wypłać fiat bezpośrednio na swoje konto. Najczytelniejszy łańcuch wygląda tak:
Twoje konto na giełdzie → sprzedaż → Twój rachunek bankowy → wkład na zakup mieszkania
Każdy dodatkowy przystanek po drodze, czyli konto żony, konto kolegi, dwa fintechy albo wypłata gotówki, to kolejny element, który będziesz musiał tłumaczyć. Prostota ma tu wymierną wartość.
Krok 5. Policz podatek i odłóż go na bok. Wrócę do tego za moment, bo to najczęściej pomijany element całej układanki.
Krok 6. Zapytaj bank, zanim podpiszesz umowę przedwstępną. To krok, który ratuje zadatki. Rozpisuję go niżej.
Krok 7. Wnieś wkład w terminie z umowy. Rekomendacja S wymaga, żeby wkład był wniesiony najpóźniej przy uruchomieniu kredytu, a przy transzach proporcjonalnie. Niektóre banki chcą go widzieć wcześniej. Ustal to konkretnie, a nie „mniej więcej”.
Dokumenty: co przygotować i co jest naprawdę mocne
Nie wszystkie dowody ważą tyle samo. Zrzut ekranu z saldem jest wart mniej niż eksport historii transakcji, a eksport historii mniej niż wyciąg bankowy pokazujący, że to Ty wpłacałeś tam pieniądze.
| Dokument | Po co | Siła |
|---|---|---|
| Wyciągi bankowe z pierwotnych wpłat na giełdę | łączą Twoje pieniądze z zakupem krypto | ★★★ bardzo mocny |
| Potwierdzenia zakupu krypto za złotówki | wyjaśniają, skąd w ogóle wziął się majątek | ★★★ |
| Potwierdzenie sprzedaży (trade confirmation) | ilość, kurs, prowizja, kwota fiat | ★★★ |
| Wyciąg z wpływem pieniędzy z giełdy | domyka łańcuch: sprzedaż → gotówka → wkład | ★★★ |
| PIT-38 i UPO za wcześniejsze lata | pokazuje podatkową spójność historii | ★★★ |
| Pełny eksport historii transakcji (CSV/PDF) | pokazuje całą drogę aktywa | ★★ mocny |
| Weryfikacja KYC konta na giełdzie | łączy giełdę z Tobą | ★★ |
| TxID i adresy przy transferach na własny portfel | odtwarza ciągłość, gdy krypto leżało poza giełdą | ★★ (wymaga opisu) |
| Własne zestawienie i kalkulacja podatku | ratunek, gdy PIT-38 jeszcze nie istnieje | ★ pomocniczy |
| Jednostronicowy opis „skąd te pieniądze” | pozwala analitykowi połączyć kropki | ★ ale bezcenny w praktyce |
Ten ostatni punkt jest mocno niedoceniany. Analityk w banku nie jest inwestorem krypto i nie ma czasu układać Twojej układanki. Wystarczy jedna kartka, na której po ludzku opisujesz: kupowałem od tego do tego roku, tam, za tyle, trzymałem tu, sprzedałem wtedy, pieniądze przyszły tam. Plus lista załączników. To potrafi skrócić proces o tygodnie.
Możesz nawet dołączyć prostą tabelkę przepływu:
| Data | Co się stało | Kwota / ilość | Skąd | Dokąd | Dowód |
|---|---|---|---|---|---|
| 15.03.2021 | przelew na giełdę | 20 000 zł | konto PKO …1234 | giełda | wyciąg nr 1 |
| 16.03.2021 | zakup | 0,XX BTC | saldo PLN na giełdzie | BTC | historia transakcji |
| 20.03.2021 | wypłata na własny portfel | 0,XX BTC | giełda | bc1… | TxID A |
| 10.08.2026 | wpłata na giełdę | 0,XX BTC | bc1… | giełda | TxID B |
| 11.08.2026 | sprzedaż | 0,XX BTC → 180 000 zł | giełda | (giełda) | potwierdzenie |
| 12.08.2026 | wypłata | 180 000 zł | giełda | konto …1234 | wyciąg nr 2 |
💡 Ten sposób myślenia, że każdą transakcję trzeba umieć odtworzyć po latach, opisuję szerzej w mojej książce Wszystko, co musisz wiedzieć o kryptowalutach. Jest tam osobny rozdział o dokumentowaniu i o tym, jak ustawić sobie porządek w papierach już od pierwszego zakupu, żeby potem nie odtwarzać historii w panice. Zobacz książkę →
Podatek: 19% i pułapka, o której mało kto mówi
Sprzedaż krypto za złotówki to odpłatne zbycie, czyli zdarzenie podatkowe. Płacisz 19% od dochodu, a nie od całej kwoty sprzedaży. Dochód to przychód minus udokumentowane koszty nabycia i koszty zbycia. Rozliczasz to w PIT-38, składanym od 15 lutego do 30 kwietnia następnego roku.
Zamiana krypto na krypto (na przykład BTC na ETH) nie jest w tym systemie opodatkowanym zbyciem. Dopiero wyjście do złotówki, do towaru albo do usługi.
Dwie rzeczy warto wiedzieć o kosztach. Po pierwsze, nie wszystko da się odliczyć. Kosztem są udokumentowane wydatki bezpośrednio na nabycie krypto oraz opłaty przy sprzedaży, ale już nie sprzęt, nie prąd zużyty na kopanie i nie koszty finansowania. Po drugie, jeśli w danym roku koszty przewyższą przychody, nadwyżka przechodzi na kolejny rok i powiększy Twoje koszty przy następnej sprzedaży.
Prosty przykład. Sprzedajesz BTC za 250 000 zł. Masz udokumentowane koszty zakupu 100 000 zł. Dochód wynosi 150 000 zł, więc podatek to 28 500 zł.
I teraz najważniejsze. Nie masz 250 000 zł na mieszkanie, tylko 221 500 zł. To błąd, który potrafi wywrócić budżet: ktoś liczy wkład co do złotówki z kwoty brutto, wydaje wszystko, a wiosną przychodzi rachunek od fiskusa.
Pułapka roku podatkowego
Tu jest rzecz, która zaskakuje najwięcej osób. Jeśli sprzedasz bitcoina w sierpniu 2026, ta sprzedaż trafi do PIT-38 składanego dopiero w 2027 roku. Czyli w momencie składania wniosku kredytowego fizycznie nie możesz pokazać bankowi rozliczenia tej konkretnej transakcji. Ono jeszcze nie istnieje.
Co robić? Przygotować zestaw zastępczy: PIT-y za wcześniejsze lata (jeśli były transakcje), pełną historię z giełdy, potwierdzenie sprzedaży, wyciąg z wpływem oraz własną kalkulację podatku, czyli kartkę pokazującą, że wiesz, ile będziesz musiał zapłacić, i że masz to odłożone. Analityk nie oczekuje niemożliwego, ale musi zobaczyć, że nie uciekasz od tematu.
Siedem błędów, które psują całą transakcję
1. „Mam 200 tysięcy w krypto, więc mam wkład własny.” Nie masz. Masz aktywo o zmiennej wartości. Wkładem własnym są pieniądze faktycznie zaangażowane w transakcję, zgodnie z warunkami kredytu.
2. Sprzedaż w ostatniej chwili. Podpisujesz przedwstępną z krótkim terminem i wysokim zadatkiem, a całość wkładu zostawiasz w BTC. Potem kurs spada o 20% albo bank robi dodatkową weryfikację przelewu. Nie ma przepisu, który mówi „sprzedaj 90 dni wcześniej”, ale zapas czasu to jedyna rzecz, która Cię tu uratuje.
3. Pożyczka „na chwilę”, żeby pokazać wkład. To znacznie poważniejszy problem niż samo krypto. Rekomendacja S każe bankowi sprawdzić, czy wkład nie pochodzi z kredytu lub pożyczki. To nie jest szara strefa.
4. Niepotrzebna anonimowość. Miksery, skoki między nieznanymi platformami, gotówkowe P2P, przelewy przez cudze konta. Możesz mieć swoje powody, żeby cenić prywatność, ale każdy taki element trzeba będzie potem rozpisać i udowodnić. Przed hipoteką to działa przeciwko Tobie.
5. Brak dokumentów kosztowych. Nie masz papierów na zakup? Fiskus policzy podatek od całej kwoty sprzedaży, bo nie ma czego odjąć. To potrafi kosztować dziesiątki tysięcy złotych.
6. Pytanie „czy akceptujecie kryptowaluty?“ Doradca usłyszy „czy przyjmiecie BTC jako zabezpieczenie?” i odpowie „nie”. Koniec rozmowy, a Ty odchodzisz z błędnym wnioskiem.
7. Oparcie się na jednym banku i ustnym „raczej przejdzie”. Nie ma jednolitej polityki rynku. Ten sam komplet dokumentów jeden bank przyjmie bez mrugnięcia, a drugi zada dziesięć pytań. Miej plan B, zanim podpiszesz cokolwiek nieodwracalnego.
Większość tych błędów bierze się z jednego miejsca: z niezrozumienia, jak krypto wygląda z perspektywy instytucji finansowej. To wątek, który przewija się przez całą moją książkę, nie tylko przy hipotece, ale też przy podatkach, wypłatach i codziennym korzystaniu z giełd.
Jak zapytać bank, żeby dostać sensowną odpowiedź
Nie pytaj: „Czy akceptujecie kryptowaluty?“
Zapytaj, najlepiej na piśmie albo mailem przez doradcę:
„Czy bank zaakceptuje jako źródło mojego pieniężnego wkładu własnego złotówki uzyskane z udokumentowanej sprzedaży moich własnych kryptoaktywów, i jaki pakiet dokumentów AML jest w takiej sytuacji wymagany?“
Różnica jest ogromna. Pierwsze pytanie dotyczy produktu, którego nie ma. Drugie dotyczy procedury, którą bank ma.
Dorzuć do tego konkretne pytania uzupełniające:
- Jakich dokładnie dokumentów źródła środków wymagacie?
- Czy wystarczy historia z giełdy i wyciąg bankowy, czy potrzebne są też dowody pierwotnego zakupu?
- Jak traktujecie środki, które przeszły przez portfel prywatny (self-hosted)?
- Wymagacie PIT-38 za wcześniejsze lata?
- Co mam pokazać, skoro sprzedaż nastąpiła w tym roku i PIT-38 jeszcze nie istnieje?
- Czy jest wymagany jakiś okres „leżakowania” pieniędzy na koncie przed wnioskiem?
- Czy środki muszą być na koncie u Was przed decyzją, czy dopiero przed uruchomieniem?
- Czy negatywna ocena źródła środków oznacza odmowę całego wniosku, czy mogę podstawić inne środki?
- Czy mogę dostać stanowisko w tej sprawie przed podpisaniem umowy przedwstępnej?
To ostatnie pytanie jest warte tyle, co Twój zadatek.
Czy da się wziąć kredyt „pod bitcoina”, bez sprzedawania?
W polskiej ofercie detalicznej największych banków nie ma takiej możliwości. Nie znajdziesz produktu, w którym zostawiasz BTC w portfelu, bank ustanawia na nim zabezpieczenie i pożycza Ci na mieszkanie. Rekomendacja S nie wymienia krypto wśród akceptowanych form zabezpieczenia, a banki nie mają narzędzi do wyceny i przejęcia takiego aktywa.
Istnieją zagraniczne firmy oferujące kredyty pod zastaw krypto. Są też pożyczki pod zastaw krypto w ekosystemie DeFi, czyli w zdecentralizowanych aplikacjach finansowych działających bez pośrednika. To jednak zupełnie inna kategoria ryzyka, z mechanizmem automatycznej likwidacji zastawu przy spadku kursu, i nie jest to ścieżka do polskiej hipoteki. Do tego pieniądze z takiej pożyczki byłyby środkami z pożyczki, a więc dokładnie tym, czego Rekomendacja S zakazuje jako wkładu.
Mówiąc krótko: dziś krypto jest w Polsce znacznie użyteczniejsze jako udokumentowane źródło płynności po sprzedaży niż jako aktywo, które bank miałby sam wyceniać.
Najczęstsze pytania
Czy muszę mówić bankowi, że pieniądze pochodzą z krypto? Tak, i lepiej powiedzieć od razu, niż czekać, aż bank sam zapyta. Ukrywanie źródła nie jest strategią, tylko odkładaniem problemu w czasie, z odsetkami.
Czy bank może odmówić tylko dlatego, że to krypto? Bank ocenia ryzyko indywidualnie i może odmówić w uzasadnionych przypadkach. Ale samo pochodzenie pieniędzy z legalnej, rozliczonej sprzedaży krypto nie czyni ich „nielegalnymi”. Problemem jest zwykle brak możliwości udowodnienia historii, a nie sam fakt posiadania bitcoina.
Ile czasu pieniądze muszą leżeć na koncie przed wnioskiem? Nie ma powszechnego przepisu ani jednolitej reguły dla całego rynku. Konkretny bank może mieć własne oczekiwania, więc zapytaj. Z perspektywy zdrowego rozsądku: im wcześniej, tym spokojniej.
Czy zysk z krypto liczy się jako mój dochód przy liczeniu zdolności kredytowej? To zupełnie inna sprawa niż wkład własny. Zdolność kredytową banki liczą przede wszystkim z regularnych, przewidywalnych dochodów. Jednorazowy zysk z inwestycji zwykle nie buduje jej tak jak umowa o pracę. Pytaj o to osobno i nie zakładaj z góry.
Sprzedałem krypto na giełdzie spoza Unii. To problem? Niekoniecznie, ale ścieżka dowodowa bywa trudniejsza i bank może dopytać. Jeśli masz wybór i planujesz hipotekę, prostszy będzie regulowany dostawca z UE.
Czy mogę zapłacić deweloperowi bezpośrednio w krypto? Nawet jeśli sprzedający się zgodzi, w kredycie hipotecznym musisz udokumentować wniesienie wkładu w formie, którą bank przyjmie. To dodatkowa komplikacja, a nie uproszczenie. Do tego zapłata krypto za towar to również odpłatne zbycie, czyli podatek.
Najważniejsze z tego wpisu
- Bank nie kupuje bitcoina, tylko Twoją historię. Wkładem własnym są złotówki ze sprzedaży, a nie samo krypto.
- Dowody powstają przy zakupie, nie przy sprzedaży. Wyciągi z pierwotnych wpłat na giełdę są mocniejsze niż jakikolwiek zrzut ekranu z saldem.
- Prosty łańcuch wygrywa. Twoja giełda, Twoje konto, wkład. Każdy dodatkowy przystanek to kolejne pytanie.
- Odłóż podatek. 19% od dochodu, PIT-38. Pamiętaj, że sprzedaż z tego roku rozliczysz dopiero w przyszłym, więc przygotuj dokumenty zastępcze.
- Sprzedaj z zapasem czasu. Zmienność kursu i weryfikacja w banku to dwa niezależne ryzyka, które lubią uderzać razem.
- Zadaj bankowi właściwe pytanie, czyli o źródło pieniężnego wkładu, a nie o „akceptację kryptowalut”. I zrób to przed umową przedwstępną.
📘 Chcesz ogarnąć krypto od podstaw, a nie tylko przy hipotece?
Ten wpis dotyka jednego wycinka: momentu, w którym krypto spotyka się z tradycyjnym systemem finansowym. W książce „Wszystko, co musisz wiedzieć o kryptowalutach” rozkładam na czynniki pierwsze całą resztę. Od tego, czym w ogóle są pieniądze, przez bezpieczne przechowywanie i wybór giełdy, po podatki, cykle rynkowe i najczęstsze pułapki. Prostym językiem, bez hype’u i bez obiecywania Ci zysków.
Ten tekst ma charakter edukacyjny i nie jest poradą prawną, podatkową ani inwestycyjną. Warunki kredytowe, wymagania dokumentacyjne i przepisy się zmieniają. Przy większych kwotach albo skomplikowanej historii transakcji (kopanie, staking, DeFi, spadek, działalność gospodarcza) rozważ konsultację z doradcą podatkowym, zanim rozpoczniesz proces kredytowy.